証券会社の画面で投資信託を選んでいくと、注文の手前で「目論見書をご確認ください」と表示されます。
開いてみると、見慣れない言葉やグラフが並んでいて、「これを全部読まないといけないの?」「そもそも何を確認すればいいの?」と迷う方も多いと思います。
目論見書は、最初から最後まで順番に読む必要はありません。必要なところだけを探して確認できます。
この記事では、目論見書の「何を見ればいいか」「どこを見ればいいか」が分かるよう、簡単にまとめています。
※ 投資信託そのものの仕組み(基準価額・費用の種類・分配金)は 投資信託とは にまとめています。
※ この記事で扱うのは、目論見書に書かれている内容を読み取るところまでです。読み取った情報を使って商品をどう選ぶかは 投資信託の選び方 で説明します。
まず確認するのは「交付目論見書」
目論見書には「交付目論見書」と「請求目論見書」の2種類があります。この記事で扱うのは、交付目論見書です。
見分け方は簡単で、表紙に「交付目論見書」と書かれています。投資信託を購入するときに、注文の前に確認を求められるのもこちらです。
 マネリス
 ヤクマネ
交付目論見書には、投資家が購入前に確認しておきたい基本的な情報がまとめられています。一方、請求目論見書には、交付目論見書には載っていない、より詳しい情報も含まれています。請求目論見書の中身と取り寄せ方は、記事の後半で説明します。
その交付目論見書も、最初から順番に読む必要はありません。買う可能性のある人全員に向けた書類なので、自分にとって今すぐ必要ではない内容も含まれています。書かれている情報はいくつかのまとまりに分かれているので、知りたいことに合わせて、必要なところから確認できます。
交付目論見書は、大きく5つに分けて見る
交付目論見書に書かれている項目は法令で定められていて、その順番にも決まりがあります。そのため、商品が変わっても、並んでいる項目は共通しています。
実際の紙面では、表紙と本文を合わせて、次の5つに分かれています。
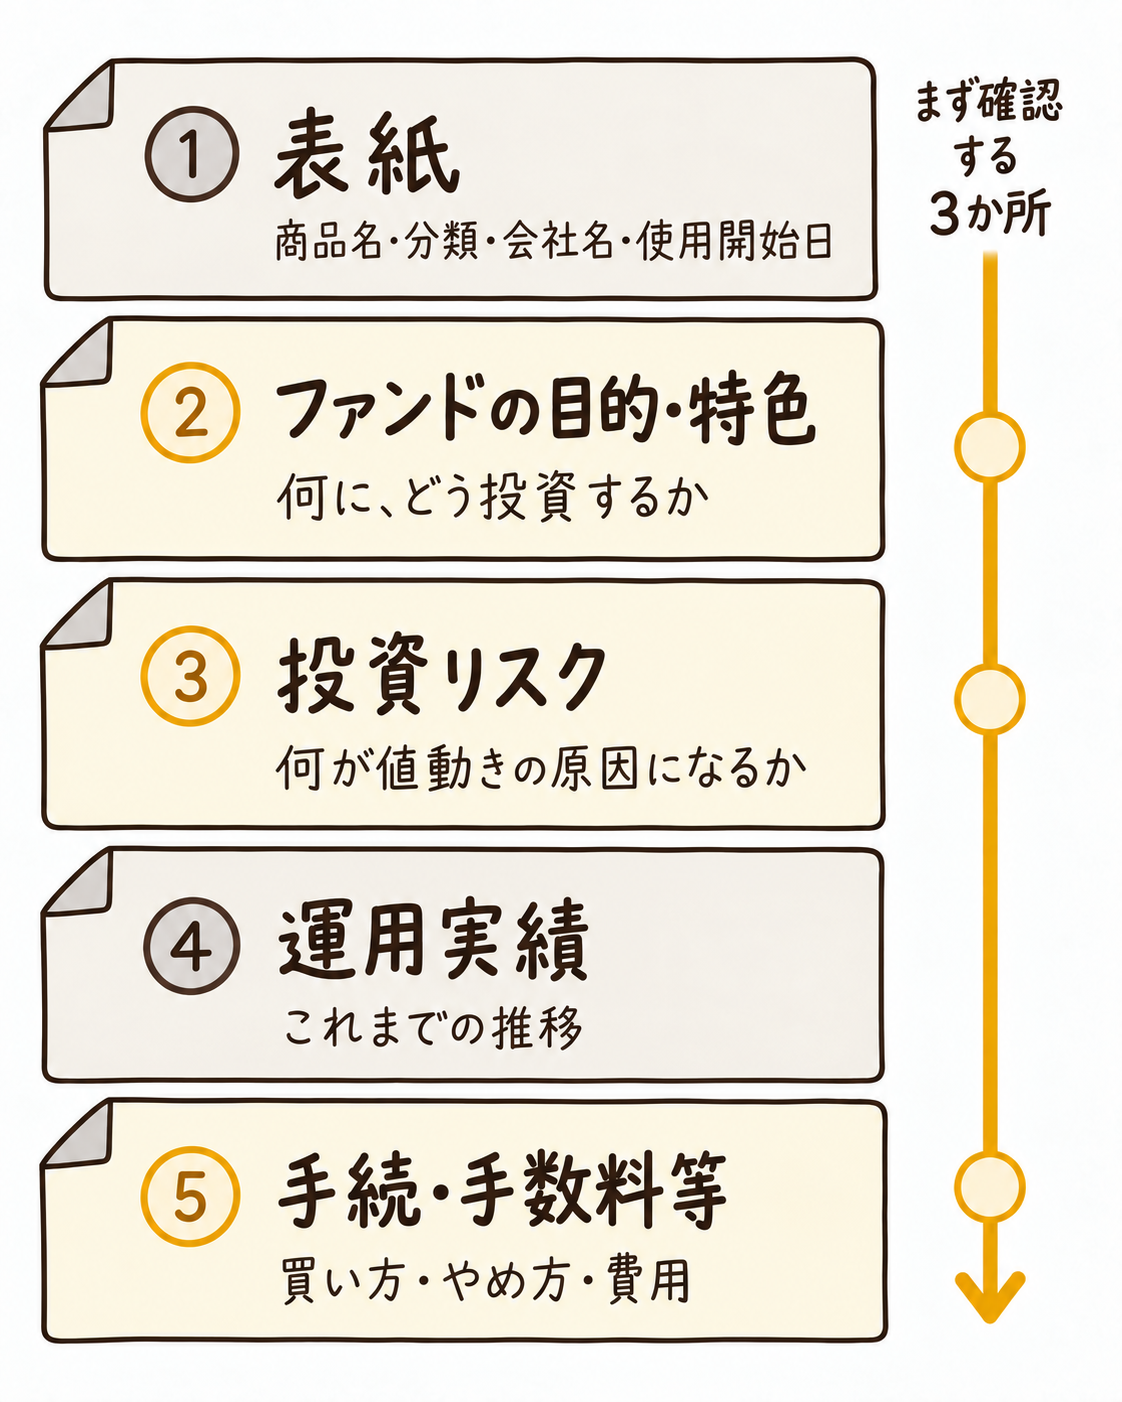
この5つがどんな並びになっているかイメージできれば、別の商品を見るときも、確認したい情報がどこにあるかを探しやすくなります。
このうち、初めて商品を選ぶときにまず確認したいのは、②「ファンドの目的・特色」→③「投資リスク」→⑤「手続・手数料等」の3か所です。
まずはそれぞれに何が書かれているのか、5つの区画を順番に見ていきましょう。
5つの区画で、何が分かる?
それぞれの区画で確認できることと、そこでは分からないことを見ていきます。
目論見書に載っていない情報まで探し続けないために、「どこまで分かるか」も一緒に押さえておきましょう。
① 表紙——商品名と日付を確認する
表紙には、商品名、ファンド(投資信託のこと)の分類、委託会社と受託会社の名前、使用開始日が載っています。
分類は「追加型/国内/株式」のような形で表示されます。これは、運用が始まったあとも追加で買えるタイプで、投資先は国内、主な資産は株式、という意味です。慣れると、商品名より早く中身の見当がつきます。
会社名が2つ並ぶのは、運用する会社(委託会社)と、財産を預かって管理する信託銀行(受託会社)が分かれているからです。役割がなぜ分かれているのかは 投資信託とは で説明しているので、ここでは名前が2つ並ぶ理由が分かれば十分です。
使用開始日は、その目論見書がいつから使われているものかを示しています。最新版かどうかを確認するときに使うので、記事の後半でもう一度お伝えします。
② ファンドの目的・特色——何に、どう投資する商品か
「自分が思っていた商品」と実際の中身が食い違っていないかを確かめるのが、この区画です。
ここには、目指す運用成果、投資する対象、ファンドの仕組み、投資制限、分配方針などが載っています。
たとえば、特定の指数(日経平均株価のように、市場全体の動きを表す数字)への連動を目指すのか、指数を上回る運用を目指すのか。国内と海外のどちらに投資するのか、株式と債券のどちらを持つのか、といった商品の特徴をここで確認します。
投資制限は、専門的な言葉が並ぶので難しく見えますが、「この商品がやらないと約束していることの一覧」と考えると分かりやすいです。「一つの銘柄への投資割合は○%まで」「デリバティブはヘッジ目的以外に使わない」といった形で、運用上の制限が書かれています。
ファンドの仕組みも、この区画で確認できます。たとえばファミリーファンド方式は、自分が買う商品のお金を、マザーファンドという別の大きなファンドに入れて運用する仕組みです。
ここに書かれているのは、あくまで運用の方針です。いま実際に何をどれくらい持っているかは書かれていないので、知りたい場合は、月次レポート(運用会社が毎月出す、いまの運用状況の資料)や運用報告書(決算ごとの運用結果をまとめた資料)といった別の資料を確認します。
③ 投資リスク——どんなことで値動きするのか
この区画には、基準価額が動く原因になるリスクが書かれています。
価格変動リスク、為替変動リスク、金利変動リスク、信用リスク、流動性リスクなど、難しそうな言葉が並びますが、載っているのはその商品に関係する主なリスクだけです。一般的な投資のリスクを網羅した一覧ではありません。
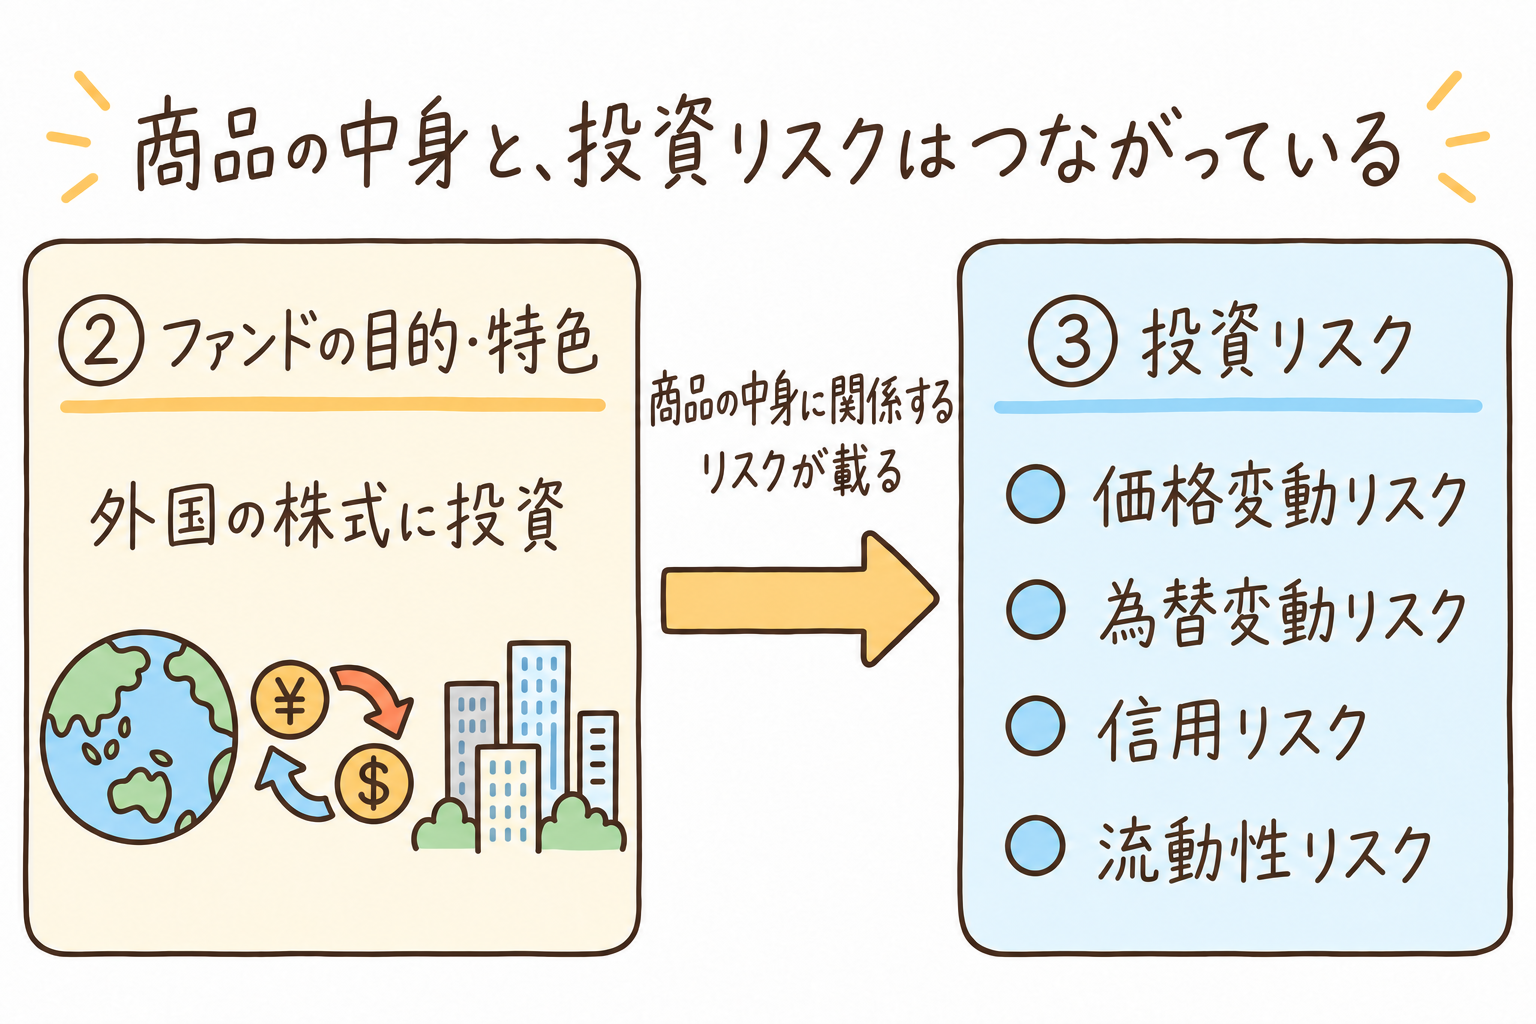
ここは、②「ファンドの目的・特色」と合わせて読むと分かりやすいです。
たとえば外国の株式に投資する商品なら、株価だけでなく為替の変動も影響します。また、名前がよく似た商品でも、為替ヘッジ(為替の値動きの影響を抑える仕組み)の有無などによって、書かれているリスクやその内容が異なることがあります。
②で「何に、どう投資する商品なのか」を確認し、③で「その商品にはどんなリスクがあるのか」を確認する。この順で見ると、商品名だけでは分からない違いまで確認できます。
すべてのリスクを覚える必要はありません。まずは並んでいるリスク名を見て、想定していなかったものや、自分が避けたいと思っているものがないかを確認します。気になるものがあれば、その説明まで読んでおきましょう。
この区画には、リスクの説明とは別に、ファンドの年間騰落率(1年間でどれくらい上がったり下がったりしたか)を比べたグラフも載っています。
比較しているのは、日本株や先進国株、日本国債など、それぞれの市場の動きを表す指数です。ファンドと同じように年間騰落率を出して並べることで、そのファンドが過去にどれくらいの幅で動いたのかを比べられます。
たとえば、日本株よりも上がり下がりの幅が小さければ、この期間では日本株よりも値動きが緩やかだったことが分かります。
ここに載っているのは、過去に実際どれくらいの幅で動いたかの実績であって、将来の値動きを示すものではありません。
④ 運用実績——これまでどう運用されてきたか
ここでは、その商品がこれまでどのように運用されてきたかを確認できます。
載っているのは、基準価額と純資産総額の推移、分配金の実績、主な資産の状況などです。
基準価額と純資産総額は、同じグラフに載っていることが多いですが、表しているものは違います。
- 基準価額:投資信託の1口あたりの値段で、1日1回決まります。運用する資産の値動きなどによって上がったり下がったりします。
- 純資産総額:ファンドに集まって運用されているお金の合計(ファンドの規模)。運用による値動きに加えて、購入する人や解約する人によるお金の出入りでも増減します。
運用を始めて間もない商品では、グラフの線が途中から始まっていたり、ほかの商品より短かったりすることがあります。これは、まだ運用してきた期間が短く、それより前の実績がないためです。
主な資産の状況では、どのような株式や債券を持っているか、組入上位の銘柄などを確認できます。ただし、ここに載っているのは目論見書に記載された時点の情報です。いま何を持っているのかを知りたい場合は、最新の月次レポートを確認します。
⑤ 手続・手数料等——買い方・解約と費用を確認する
「いくら費用がかかる?」「解約したいときはどうなる?」「途中で運用が終わることはある?」といった疑問の答えが書かれているのが、この区画です。
ここには、購入や解約の手続き、運用が続く期間や終わる条件、費用などがまとまっています。
購入については、申込単位や申込締切などが載っています。解約については、いつ申し込めるのか、申し込んでから何日後にお金を受け取れるのか、しばらく解約できない期間(クローズド期間)があるかなどを確認できます。
信託期間と、予定より早く運用が終わる「繰上償還」についても、ここに書かれています。「受益権の総口数が○億口を下回った場合には運用を終了することがあります」といった条件です。受益権の総口数は、ファンドが発行している口数で、集まっているお金の規模の目安になります。こうした条件を商品選びでどう確認するかは、投資信託の選び方 で説明します。
費用は、いつかかるものなのかで分けて見ると分かりやすくなります。商品によってはかからないものもあるので、それぞれ「あるか・ないか」と、いくらかかるのかを確認します。
- 買うとき:購入時手数料(ある場合、目論見書に書かれているのは上限で、実際の料率は証券会社ごとに決まります)
- 持っている間:信託報酬など
- 解約するとき:信託財産留保額(差し引かれて、ファンドに残される金額)
このほかに、運用中の売買などで発生し、事前には金額が決まらない費用もあります。こうした費用まで含めて実際にかかった「実質コスト」は、運用報告書で確認できます。
確認したいことから、見る場所を探す
実際に目論見書を使うときは、下の「確認したいこと」から、自分の疑問にあてはまるものを探してみてください。目論見書では確認できない情報は、次に見る資料もあわせて紹介します。
| 確認したいこと | 目論見書で見る場所 | 目論見書で分からないこと → 次に見る資料 |
|---|---|---|
| 何に、どう投資する商品か | ② ファンドの目的・特色 | いま実際に持っている中身 → 月次レポート |
| どんなリスクがある商品か | ③ 投資リスク | — |
| 過去の値動きの幅を、日本株などと比べたい | ③ 投資リスク(年間騰落率のグラフ) | — |
| 買うときにかかる費用 | ⑤ 手続・手数料等(上限) | 実際の料率 → 証券会社の商品ページ |
| 持っている間にかかる費用 | ⑤ 手続・手数料等 | 実質コスト → 運用報告書 |
| 解約するときに差し引かれる費用があるか | ⑤ 手続・手数料等 | — |
| いつ解約できて、いつお金を受け取れるか | ⑤ 手続・手数料等 | — |
| 分配金が出る商品か | ② ファンドの目的・特色(方針)+④ 運用実績(実績) | — |
| これまでの値動き | ④ 運用実績 | より新しい推移 → 月次レポート |
| ファンドの規模(純資産総額) | ④ 運用実績 | 最新の金額 → 月次レポート・商品ページ |
| 何が組み入れられているか | ④ 運用実績 | 最新の組入状況 → 月次レポート |
| 運用が途中で終わる条件 | ⑤ 手続・手数料等 | — |
| 運用会社・信託銀行の名前 | ① 表紙(委託会社・受託会社) | 役割の違い → 投資信託とは |
| この目論見書がいつから使われているか | ① 表紙(使用開始日) | — |
②→③→⑤で、買う前の確認をする
マネリスヤクマネ② ファンドの目的・特色 → 自分が思っていた商品と、実際の中身が合っているか確認する。
③ 投資リスク → どんなリスクがある商品なのか確認する。想定していなかったリスクや、自分が避けたいリスクがないかを見る。
⑤ 手続・手数料等 → かかる費用や、解約するときの条件を確認する。
まずはこの3つで、これから買う商品の中身やリスク、条件を確認しておきましょう。
①と④で確認したいことがあるときは、前の表から場所を探してみてください。
目論見書はどこで見られる?
交付目論見書は、主に次の場所で確認できます。
- 証券会社の商品ページ:購入する前でも確認できます
- 注文画面:購入手続きを進めると、注文前に表示されます
- 運用会社のサイト:その商品を運用している会社のサイトにも掲載されています
- 投資信託協会の検索サービス(投信総合検索ライブラリー):商品名から目論見書を探せます
マネリスヤクマネ目論見書は更新されるため、検索した場所によっては古いものが残っていることもあります。複数見つかったときは、表紙のところで触れたように、表紙の「使用開始日」を見比べれば、どちらが新しいか分かります。
証券会社で目論見書が見つからないときは、サイト内検索やヘルプで「目論見書」を探してみてください。
請求目論見書には何が書いてある?
請求目論見書には、交付目論見書より詳しい情報が載っています。ファンドの沿革や経理の状況、契約の内容などを確認できます。
商品を買う前は交付目論見書だけで大丈夫です。さらに詳しい情報まで確認したいときに、請求目論見書を使います。
請求目論見書を見たいときは、まず運用会社や証券会社のサイトを確認します。PDFで公開されていれば、そのまま見ることができます。見つからない場合は、証券会社や銀行など、その商品を売っている会社(販売会社)に請求できます。
よくある質問
- 目論見書をよく読まずに買ってしまいました。あとから確認しても大丈夫ですか?
-
はい。購入後でも目論見書は確認できます。
まずはこの記事で紹介した②「ファンドの目的・特色」、③「投資リスク」、⑤「手続・手数料等」を確認して、買った商品の中身やリスク、費用などを把握しておきましょう。
- NISAのつみたて投資枠で買えるかは、目論見書で分かりますか?
-
目論見書にNISAの対象について記載されていることもありますが、すべての商品で確認できるとは限りません。
つみたて投資枠で買えるかを確認するときは、金融庁の対象商品一覧や証券会社の商品ページを確認するのが確実です。
- 目論見書と月次レポート・運用報告書は、何が違いますか?
-
目論見書は、商品の仕組みやリスク、費用などを確認するための書類です。
月次レポートでは、現在の純資産総額や組入銘柄など、目論見書より新しい運用状況を確認できます。
運用報告書では、一定期間の運用結果や、実際にかかった費用などを確認できます。
知りたい情報によって、見る資料を使い分けます。
まとめ
目論見書は、最初から最後まで読む必要はありません。どこに何が書かれているかを知っておけば、確認したい情報に合わせて必要な場所を見ることができます。
この記事でお伝えしたポイントをまとめます。
- 交付目論見書は5つに分かれていて、商品が変わっても並んでいる項目は共通している
- 全部見るのが大変なら、まずは②「ファンドの目的・特色」→③「投資リスク」→⑤「手続・手数料等」を確認する
- 最新の組入状況などは月次レポート、実際にかかった費用などは運用報告書で確認する
投資信託を選ぶときは、まず目論見書を開いて②→③→⑤を確認してみてください。分からないことがあれば、「確認したいことから、見る場所を探す」の表から確認する場所を探せます。
目論見書のどこを見るかが分かったら、次は「そこに書かれている情報をどう判断するか」です。投資信託を選ぶときの判断基準は、投資信託の選び方 で説明しています。
次に読む記事
次に読むと理解が進む
あわせて読みたい
カテゴリーから探す
参考情報
出典の一覧を見る
- 特定有価証券の内容等の開示に関する内閣府令 第15条(日本法令外国語訳データベース・法務省) — 内国投資信託受益証券の交付目論見書について、記載すべき事項が第二十五号様式で定められていることを確認できる
- 金融商品取引法 第15条(日本法令外国語訳データベース・法務省) — 「届出の効力発生前の有価証券の取引禁止及び目論見書の交付」を定めた条文があることを確認できる
- 目論見書(投資信託協会/資産運用業協会) — 交付目論見書が「ファンドの目的・特色」「投資のリスク」「運用実績」「手続・手数料等」の区分に分かれ、記載項目・記載順序が統一されていること、請求目論見書にはファンドの沿革や経理状況といった追加的な情報が記載されることを確認できる
- 運用対象での分類(投資信託協会/資産運用業協会) — 投資信託の「単位型」(当初募集期間のみ購入可)と「追加型」(原則いつでも購入可)の違い、投資対象地域(国内・海外など)、投資対象資産(株式・債券など)による分類を確認できる
- 投信総合検索ライブラリー(投資信託協会/資産運用業協会) — 公募投資信託の交付目論見書等を検索・閲覧できるサービスがあることを確認できる
- つみたて投資枠対象商品(金融庁) — つみたて投資枠の対象商品として届出された投資信託を、運用会社別・対象資産別の一覧(Excel/PDF)で確認できる
- 投資信託会社(投資信託委託会社)(金融経済教育推進機構 J-FLEC) — 運用の指図を行う委託会社(運用会社)と、信託財産を保管・管理する受託会社(信託銀行)の役割の違いを確認できる
- ファミリーファンド(金融経済教育推進機構 J-FLEC) — 複数の投資信託(ベビーファンド)の資金をマザーファンドに投資し、マザーファンドで実質的な運用を行う仕組み(ファミリーファンド方式)を確認できる
- 目論見書の読み方チェックポイント(三菱UFJアセットマネジメント) — ファンドがNISAの対象商品である場合、目論見書にその旨を記載する運用があることを確認できる(すべての商品が記載しているとは限らない)
- 目論見書・運用報告書の見方(野村アセットマネジメント) — 交付目論見書の運用実績に、作成基準日から直近10年(運用期間が10年未満のファンドは設定来)の基準価額・純資産総額の推移や、組入上位銘柄が記載されることを確認できる。あわせて、投資リスクの区画に、ファンドの投資対象・地域に応じた主なリスクや、年間騰落率・代表的な資産クラスとの騰落率の比較が掲載されることも確認できる(運用会社による実務解説)
- 目論見書ガイド 投資リスク(三井住友トラスト・アセットマネジメント) — 基準価額の変動要因となる主なリスクを、影響度が高い順に解説していること(すべてのリスクを網羅するものではない)、年間騰落率と代表的な資産クラスとの比較グラフが2014年12月から新たに目論見書に掲載されるようになったこと(法令ではなく、行政当局や業界全体での協議を経た制度整備によるもの)、過去のデータであって将来の成果を保証するものではないことを確認できる(運用会社による実務解説)
- いちばんはじめの金融講座 第2回 純資産総額ってなんだろう?(三井住友トラスト・アセットマネジメント) — 純資産総額が、保有資産の時価の変動と、投資家の購入・解約による受益権口数の増減の両方で変わることを確認できる
- 換金時のコスト(三井住友銀行) — 信託財産留保額の有無・率や換金代金の入金日が、ファンドごとの交付目論見書で確認できることを確認できる(金融機関による一般的な解説)
- 交付目論見書の構成とチェックポイント(投資リスク)(三菱UFJアセットマネジメント) — 信用リスクは資産クラスを問わず記載される標準的なリスク項目であり、金利変動リスクは主に債券に関わるリスクと位置づけられていることを確認できる(運用会社による実務解説)
- 購入時の手数料は?(ニッセイアセットマネジメント) — 購入時手数料は目論見書に上限が記載され、実際の料率は販売会社が定めることを確認できる(運用会社による実務解説)
- 運用報告書(資産運用業協会 用語集) — 運用報告書が決算ごとに作られ、その期間の運用結果をまとめた資料であることを確認できる
- 基準価額と分配金(資産運用業協会) — 基準価額が投資信託の1口あたりの値段であり、1日に1つの価額として算出・公表されることを確認できる