NISAで投資信託の積立を設定していると、「分配金コース」を再投資型と受取型のどちらにするか選ぶことがあります。ここで止まってしまった方や、何となく選んだあとで気になっている方は多いと思います。
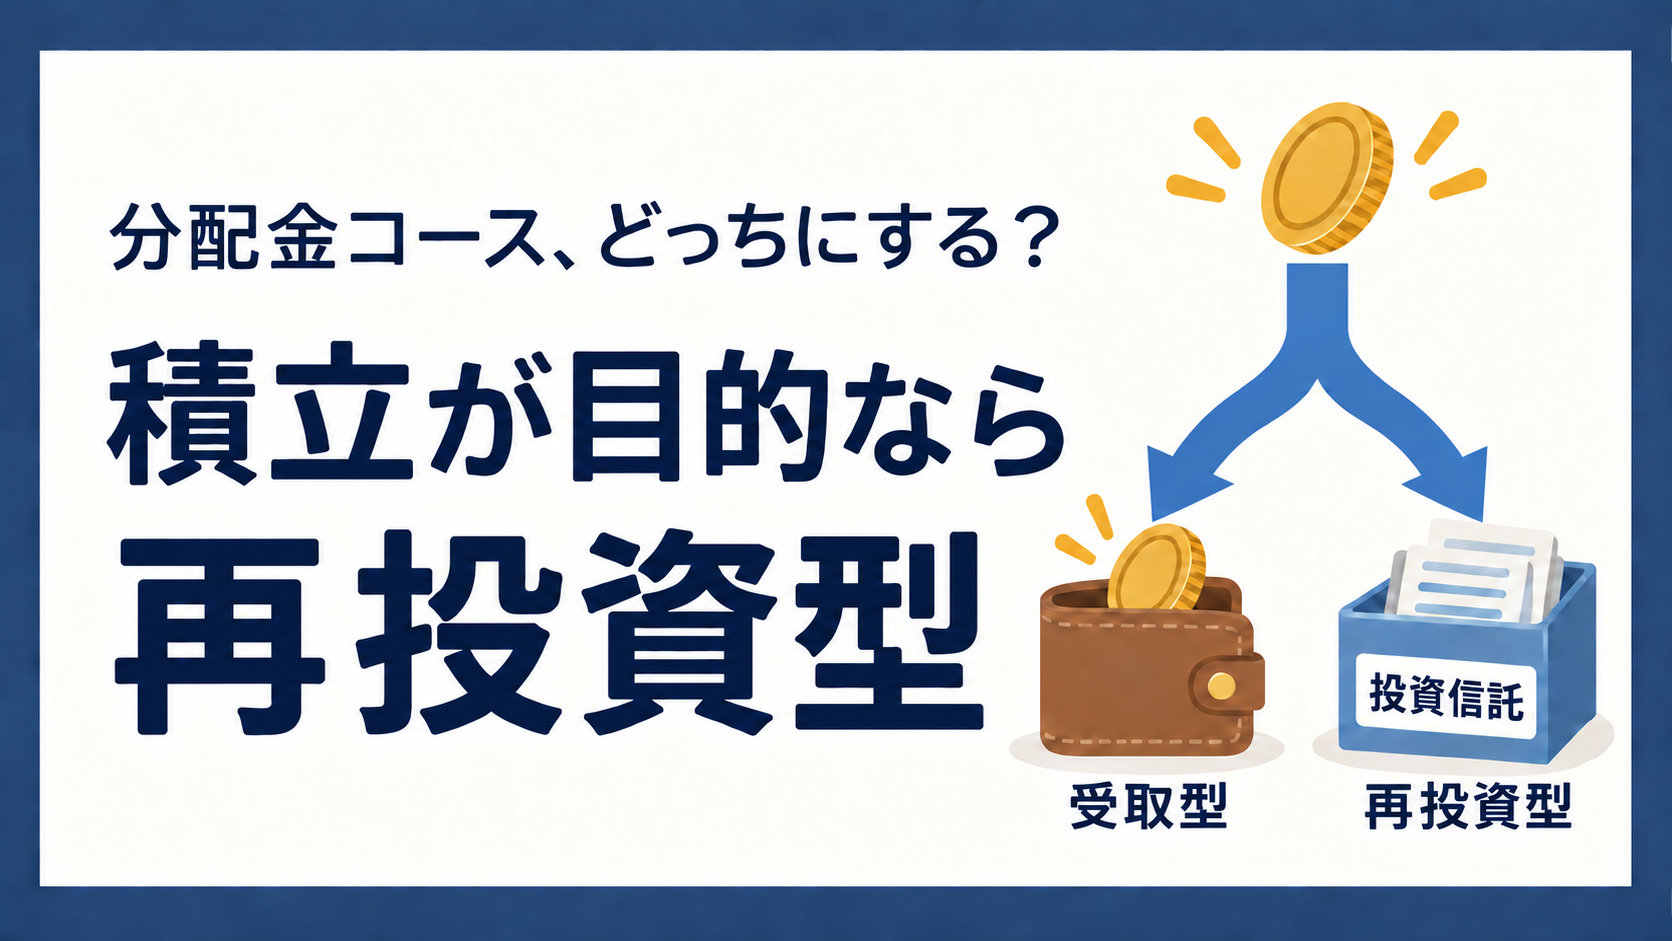
先に結論を言うと、積立で資産をつくる目的なら、再投資型でよいです。分配金を現金で使いたい方は、受取型を選びます。
ただし、積立だけで年間投資枠を使い切る方は、再投資分がNISA口座に収まるかも確認が必要です。
この記事では、再投資型と受取型の違いを整理し、どちらを選べばよいか、いまの設定を変更する必要があるかを説明します。
※ 株やETFの配当金をどう受け取るかの設定(株式数比例配分方式)は別の話で、配当金の受け取り方 で説明しています。
分配金コースは何を決める設定?
投資信託の分配金は、運用しているお金の中から、決算のときに保有者へ支払われるお金です。出るかどうか、出るならいくらかは、商品ごとに運用会社が決めます。
決算とは
投資信託の決算とは、一定期間の運用状況をまとめることです。これを行う決算日は商品ごとに決まっていて、年1回や年2回など、商品によって回数が違います。
分配金には、運用で出た利益から支払われる普通分配金と、自分が払った元本の一部が戻ってくる元本払戻金(特別分配金)の2種類があります。
※ 分配金の仕組みと2種類の違いは 投資信託とは で説明しています。
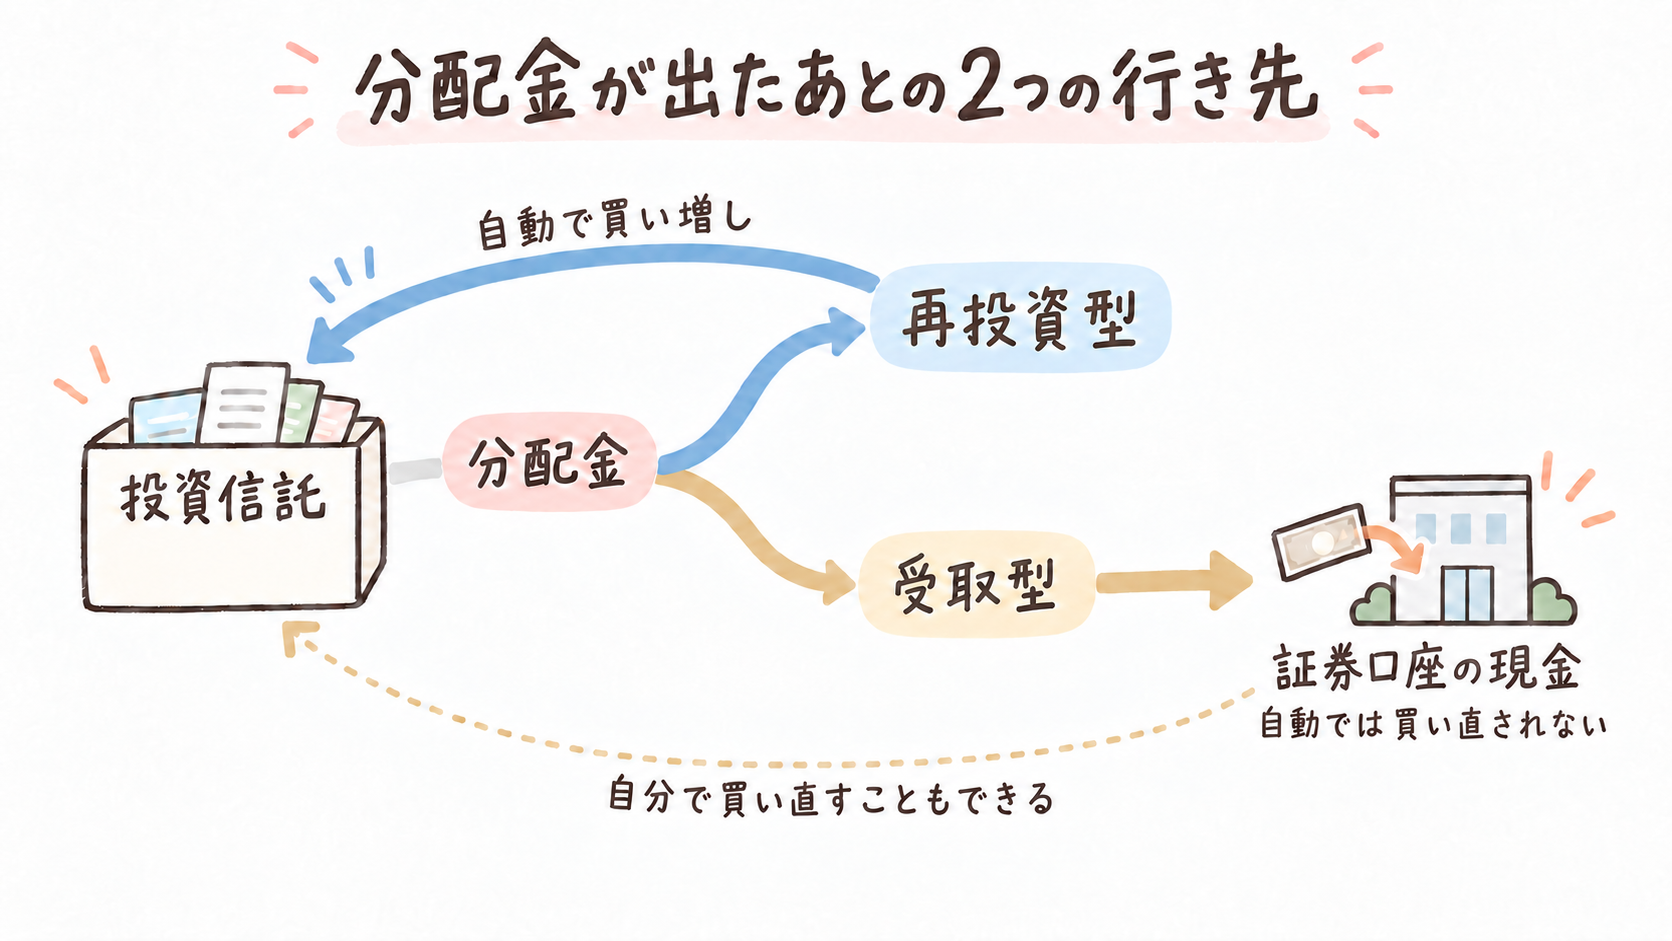
分配金コースは、この分配金が支払われたときに、そのお金をどうするかをあらかじめ決めておく設定です。
- 再投資型: 受け取った分配金で、同じ投資信託が自動で買い増される
- 受取型: 分配金を現金で受け取る
証券会社や商品によっては、どちらか一方のコースしか選べないこともあります。
自分の商品は分配金を出している?
商品によっては、分配金を出していないものもあります。まず、自分が積み立てている商品が分配金を出しているかを見てみましょう。
分配金を出していない商品もある
たとえば、次の4本は、いずれも、これまでの決算で支払われた分配金が0円です(2026年9月に確認)。
- eMAXIS Slim 全世界株式(オール・カントリー)
- eMAXIS Slim 米国株式(S&P500)
- 楽天・全世界株式インデックス・ファンド
- SBI・V・S&P500インデックス・ファンド
こうした商品では、運用で出た利益は分配されず、そのまま運用に回されています。ただし、これまで分配金を出していないからといって、今後も0円とは限りません。分配するかどうかは決算ごとに決まるため、次回以降に分配金が出る可能性もあります。
なお、毎月分配型の投資信託は、つみたて投資枠でも成長投資枠でも、NISAの対象から外れています。
分配金の実績は運用会社のページで確かめる
見るところは次のどれかです。
- 運用会社の商品ページにある「分配金実績」
- 月次レポート(多くの商品で毎月更新される運用報告)の分配金の欄
- 交付目論見書の「運用実績」のページにある分配金の推移
決算日ごとに金額が書かれていると思います。それが全部0円なら、これまで分配金は出ていません。金額が入っていれば、出ている商品です。
分配金が出ていない商品でも、購入時にコースを選ぶ場面はあります。証券会社によってはあとから変更できないので、この時点で自分の考えに合わせて選んでおきましょう。
再投資型と受取型で何が違う?
再投資分も年間投資枠を使う
NISAには、1年のあいだに買える金額の上限があります。これが年間投資枠で、つみたて投資枠なら年120万円です。枠をいくら使ったかは、投資信託を買ったときの金額で計算します。
※ 年間投資枠と生涯の枠の仕組みは つみたて投資枠と成長投資枠の使い分け で説明しています。
※ NISA口座全体の非課税保有限度額(1,800万円)を使い切っている場合は、年間投資枠が残っていても、再投資分をNISA口座で買い増すことはできません。
再投資型で分配金が再投資されると、その分は「その年に新しく買った分」として年間投資枠に加算されます。
たとえば、つみたて投資枠で年80万円を積み立てる人と、上限の年120万円を積み立てる人がいて、どちらも同じ年に分配金5万円が再投資されたとします。80万円の人は、自分では80万円だけ積み立てたつもりでも、再投資分を含めると85万円分の買付をしたことになります。
| 積立予定 | 分配金5万円が再投資された場合 | 必要な対応 |
|---|---|---|
| 年80万円 | 35万円分の枠が残る | そのままで問題ない |
| 年120万円 | 5万円分が枠を超える | 超えた分の扱いを証券会社で確認する |
つまり、年間投資枠に余裕があれば、再投資分が加わっても特に困りません。確認が必要なのは、積立だけで枠を上限近くまで使う方です。
枠が埋まったあとの扱いは証券会社で違う
主な扱いは次のとおりです。
- 成長投資枠に空きがある → 成長投資枠で買われる証券会社と、成長投資枠には回さず課税口座(特定口座や一般口座)で買われる証券会社がある
- つみたて投資枠にも成長投資枠にも空きがない → 課税口座での買付になる
非課税のつもりで再投資型にしていても、NISAの枠が残っていなければ、再投資分が課税口座で買われることがあります。その分を課税口座で保有すると、以後の利益や普通分配金には税金がかかります。
また、分配金が年の途中で再投資されると、その分だけ枠の残りが減るので、年の後半に予定していた積立が枠に収まらなくなることもあります。枠に収まらなかった積立注文がどうなるかは、証券会社と積立の設定によって違います。その回の買付が見送られることもあれば、枠に収まる金額に減らして買われることも、超えた分が課税口座で買われることもあります。自分の証券会社でどうなるかは、積立設定の画面かヘルプで確かめられます。
受取型は現金で受け取る
受取型では、分配金は現金として証券口座に入ります。
再投資したければ、その現金で買い直せます。同じ商品でも、別の商品でもかまいません。ただし、つみたて投資枠は積立の設定でしか買えないため、受け取った分配金をNISAで投資に回す方法は、主に2つです。毎月の積立額を増やしてその分を充てるか、成長投資枠の対象商品を一括で買うかです。
分配金を現金で受け取って、趣味や買い物など好きなことに使いたいなら、受取型で問題ありません。
NISA口座なら税金は同じ
NISA口座で出た普通分配金は、受け取っても再投資しても非課税です。
 マネリス
 ヤクマネ
普通分配金が5万円出た場合を比べると、次のようになります。
| 口座とコース | 引かれる税金 | 5万円はどうなるか |
|---|---|---|
| NISA口座・再投資型 | 0円 | 5万円が再投資される |
| NISA口座・受取型 | 0円 | 5万円が現金で入る |
| 課税口座 | 約1万円(20.315%) | 税引き後の約4万円が、コースに応じて再投資されるか現金で入る |
「受取型だと、受け取るたびに税金で損をする」という説明は、課税口座で普通分配金を受け取る場合の話です。
一方、元本払戻金(特別分配金)は、自分が投資した元本の一部が戻ってきたお金です。そのため、NISA口座か課税口座かにかかわらず、もともと税金はかかりません。
税金がかかるとすれば、NISAの枠に収まらず課税口座で再投資された分から、あとで出る利益に対してだけです。再投資される5万円そのものは、税金を引かれずに全額が投資に回ります。ですから、税金を理由にコースを選ぶ必要はありません。
コースで違うのは、年間投資枠を使うかどうかと、投資に戻す場合の手間の2つです。ただし、受取型でも自分で買い直せば、その分は枠を使います。
再投資型と受取型の決め方
積立が目的なら再投資型
積立で資産をつくる目的で、分配金が出てもそれを使う予定がないなら、再投資型です。
再投資型なら、分配金が出たときも、そのお金が自動で同じ商品の買付に回ります。自分で買い直す操作が不要のため、手間を減らせます。
どちらのコースが有利かという説明も見かけますが、同じ商品で、NISAの枠に収まる範囲なら、コースを選んだだけで運用の成績が変わるわけではありません。受取型でも、受け取った分配金で同じ商品を買い付ければ、再び投資に回せます。ただし、自分で買い付けるため、再投資型とは買付のタイミングや値段(基準価額)がずれることがあります。
現金で使いたいなら受取型
分配金を生活費や別の用途に使う予定があるなら、受取型です。「使う予定はないけれど、現金で入ってきたほうが安心」という方も受取型で構いません。
枠を使い切る人はどうする?
ここで確認が必要なのは、積立だけで年間投資枠を使い切り、分配金が出る商品を持っている方です。
成長投資枠に空きがあり、再投資分がそこで買われる証券会社なら、再投資型のままで構いません。一方、再投資分が課税口座で買われる場合は、NISA枠を超えた分も投資に回したいかで決めます。
- NISA枠を超えても投資に回したい → 再投資型のまま、課税口座で買い増す
- NISA枠を超えてまで投資するつもりはない → 受取型で現金のまま持ち、翌年のNISAでの買付に充てる
課税口座で買われた商品は、あとからNISA口座へ移せません。また、受取型を選んでも、その年のNISA枠を使い切った状態で買い付ければ、課税口座での買付になります。
分配金の額をある程度見込めるなら、その分だけ積立額を下げ、再投資分が年間投資枠に収まるようにする方法もあります。
すでに選んだ設定を直すべきか
いまの設定を確かめる
「そういえば、選んだ覚えがない」という方もいると思います。設定画面で何も選ばずに進んだ場合にどちらのコースになるかは、証券会社によって違います。いまの設定を画面で確かめてください。積立設定の一覧か、保有している商品の詳細ページに「分配金コース」という欄があり、そこに再投資型か受取型かが表示されています。
考えと違うなら変更する
マネリスヤクマネいまの設定を3つの決め方に当てはめて、合っていなければ変更しておきましょう。合っていれば変更は不要です。
変更できない場合もある
分配金コースの選択肢や変更できるかどうかは、NISA共通の決まりではなく、証券会社によって異なります。同じ証券会社でも、積立か一括購入か、NISA口座か課税口座かによって、取り扱いが違う場合があります。
最近になってコースを変更できるようになった証券会社もあるため、まずは利用している証券会社のヘルプで「分配金コース 変更」と調べてみてください。変更できる場合は、案内に沿って手続きしてください。
コース自体を変更できなくても、再投資型から受取型に変えたい場合は、「再投資を停止」することで、以後の分配金を現金で受け取れる証券会社があります。
一方、コース自体を変更できない証券会社で、受取型から再投資型に変えたい場合は、それにあたる操作がなく、自動で再投資する形にはできません。その場合、分配金はいったん現金で受け取り、投資に回したければ自分で買い直しましょう。
もう1つ、証券会社によっては、特定口座とNISA口座の両方で同じ商品を持っている場合、コースの変更が両方にまとめて反映されることがあります。片方だけ変えたいつもりだった、ということにならないよう、手続きの前に案内を確認してください。
「後から変えればいい」はできない場合もあるため、最初から自分の目的に合わせて選んでおきましょう。
まとめ
再投資型と受取型の違いは、次の4点です。
| 再投資型 | 受取型 | |
|---|---|---|
| 分配金はどうなるか | 同じ投資信託を自動で買い増す | 現金として証券口座に入る |
| 年間投資枠 | 再投資した分だけ使う | 使わない |
| 普通分配金の税金(NISA口座) | 非課税 | 非課税 |
| 投資に戻す場合の手間 | かからない(自動) | かかる(自分で買い直す) |
積立で資産をつくるなら再投資型、分配金を現金で使いたいなら受取型です。まずは、いまの設定が自分の使い道に合っているか、違っている場合はコースを変更できるかを証券会社で確認してみてください。
積立だけで年間投資枠を使い切る方は、再投資分がどの口座で買われるかを確かめてください。課税口座で買われるなら、NISA枠を超えた分も投資に回したいかでコースを決めましょう。
次に読む記事
次に読むと理解が進む
- 投資信託の選び方 — 積み立てる商品を、信託報酬や純資産総額でどう絞るか
あわせて読みたい
カテゴリーから探す
参考情報
出典の一覧を見る
- NISAを知る(金融庁) — つみたて投資枠の年間投資枠(120万円)、NISA制度に「分配金コース」という選択の規定がないこと、毎月分配型の投資信託がつみたて投資枠の対象から除外されること、成長投資枠についても整理・監理銘柄や信託期間20年未満・毎月分配型などの投資信託が対象から除外されることを確認できる
- NISAのよくある質問(日本証券業協会) — 再投資された分配金が年間投資枠に加算されること(数字例つき)、普通分配金はNISA口座で非課税・元本払戻金はそもそも非課税であること、年間投資枠が買付代金の合計で算定されること、つみたて投資枠の対象商品の要件に毎月分配型でないことが含まれること、つみたて投資枠の買付けが累積投資契約に基づくものに限られ成長投資枠にはその限定がないこと、非課税保有限度額(1,800万円、うち成長投資枠1,200万円)に達している場合は年間投資枠が残っていてもNISA口座での買付ができないこと、課税口座(特定口座・一般口座)で保有している投資信託をNISA口座に移すことはできないこと(Q14)を確認できる
- 普通分配金と特別分配金の違いってなに?(金融経済教育推進機構) — 普通分配金が配当所得として課税されることを確認できる
- 交付目論見書の作成に関する規則(資産運用業協会) — 交付目論見書の運用実績欄に、決算ごとの分配金の推移を記載することが自主規制規則で定められていることを確認できる(PDF)
- 投資信託の税金(資産運用業協会) — 公募株式投資信託の分配金(普通分配金)にかかる税率が20.315%であることを確認できる
- 用語集「決算日」(三菱UFJアセットマネジメント) — 決算日が各ファンドの信託約款に定められた計算期間の末日であり、決算日にその期間の収益を計算して分配金が決まることを確認できる
- 証券用語解説集「決算(投資信託)」(野村證券) — 投資信託の決算が、運用会社が資産・損益などを計算し運用結果を取りまとめる手続きであることを確認できる
- よくあるご質問(三菱UFJアセットマネジメント) — NISAの非課税投資枠が残っていない場合、分配金の再投資が課税口座で行われることを確認できる
- 楽天・全世界株式インデックス・ファンド(楽天投信投資顧問) — このファンドが現在まで分配金を支払った実績がないことを確認できる
- SBI・V・S&P500インデックス・ファンド 月次レポート(SBIアセットマネジメント) — 第2期(2021年9月)から第6期(2025年9月)までの決算がすべて分配金0円、設定来累計0円であることを確認できる(PDF、2026年8月31日基準)
- eMAXIS Slim 全世界株式(オール・カントリー) 月次レポート(三菱UFJアセットマネジメント) — 第3期(2021年4月)から第8期(2026年4月)までの決算がすべて分配金0円、設定来累計0円であることを確認できる(PDF、2026年8月31日現在)
- eMAXIS Slim 米国株式(S&P500) 月次レポート(三菱UFJアセットマネジメント) — 第3期(2021年4月)から第8期(2026年4月)までの決算がすべて分配金0円、設定来累計0円であることを確認できる(PDF、2026年8月31日現在)
- NISA口座の分配金の再投資が指定した口座区分と異なります(松井証券) — つみたて投資枠を使い切った場合、成長投資枠に空きがあればそちらで再投資され、両方の枠に空きがなければ課税口座(特定口座・一般口座)で発注されることを確認できる
- NISA口座で購入した投資信託の分配金は非課税になりますか(松井証券) — NISA口座の投資信託の分配金は、受取・再投資どちらのコースでも源泉徴収されないことを確認できる
- 分配金コース変更の切替え対応について(楽天証券) — 2025年6月22日から、NISA口座で保有する投資信託についても分配金コースの変更に対応したことを確認できる
- 投資信託の分配金コース変更に対応(松井証券) — 2026年7月25日から、保有している投資信託の分配金コース変更に対応したことを確認できる
- NISA/新しいNISA 取引・ルール(楽天証券) — 投資信託の分配金は保有商品と同じNISA非課税枠(つみたて投資枠または成長投資枠)でのみ再投資され、その枠に非課税枠が残っていない場合は課税口座(特定・一般口座)で再投資されることを確認できる
- 「NISA枠ぎりぎり注文」と「課税枠シフト注文」について(SBI証券) — 積立注文がNISAの投資枠に収まらない場合、何も設定しなければ買付が見送られ、「NISA枠ぎりぎり注文」を設定すると金額を引き下げて買付され、「課税枠シフト注文」を設定すると課税口座で買付されることを確認できる
- 投信積立の積立コースや買付金額を変更したいのですがどうしたらよいでしょうか?(SBI証券) — 積立設定をあとから変更でき、積立金額を増額できることを確認できる
- 投資信託の分配金受取方法(「再投資コース」⇔「受取コース」)を変更するには?(マネックス証券) — 分配金コースそのものは購入後に切り替えられないこと、再投資コースで購入した場合でも「再投資の停止」を行えば以降の分配金を現金で受け取れることを確認できる