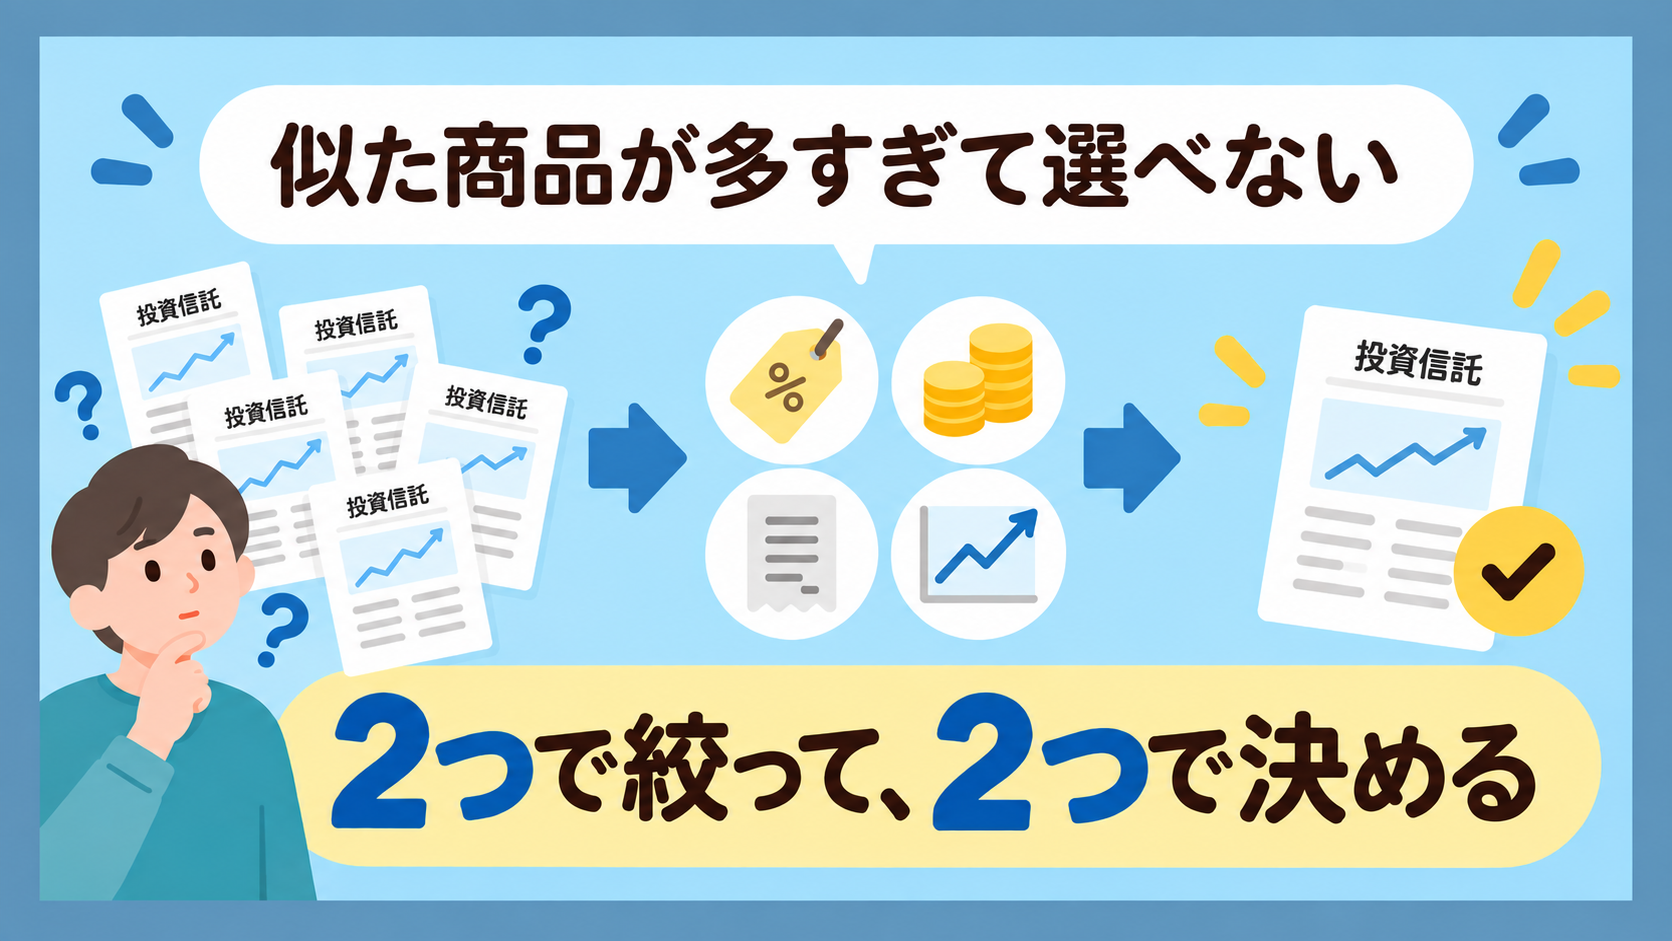
国内の公募投資信託は、2026年8月末時点で5,840本あります。全世界の株式にするか、アメリカの株式にするか、投資先の大まかな方向は決まった。でも実際に商品を探してみると、同じ投資先の投資信託が何本もあって、どれにすればいいのか迷いますよね。
この記事では、インデックス型の投資信託を1本に決める手順を紹介します。証券会社のファンド検索で候補を減らし、残った数本を運用報告書や月次レポートで見比べます。どちらも無料で読めます。
まだ投資先が決まっていない人は、全世界株式とアメリカの株式(S&P500)を比べた オルカンとS&P500、どっちを選ぶ? から読んでみてください。
※ 基準価額・信託報酬など投資信託の基本的な仕組みは 投資信託とは で説明しています。
同じ指数の投資信託は、どこで差がつくのか
インデックス型の投資信託は、投資先の値動きをまとめた「指数」に合わせて運用されます。全世界の株式ならMSCI オール・カントリー・ワールド・インデックス、アメリカの株式ならS&P500といった指数です。
同じ指数に連動する商品がいくつもあるのは、指数が運用会社のものではないからです。たとえばMSCI オール・カントリー・ワールド・インデックスは、MSCIという指数会社が作って公表しています。複数の運用会社が、この指数に合わせた商品をそれぞれ出しています。
どの商品も同じ指数に合わせて株を持つので、中身はほとんど変わりません。そのため、インデックス型どうしの成績の差は、主に次の2つで決まります。
- 運用にかかった費用がいくらだったか
- 指数の動きにどれだけ近い成績を出せたか
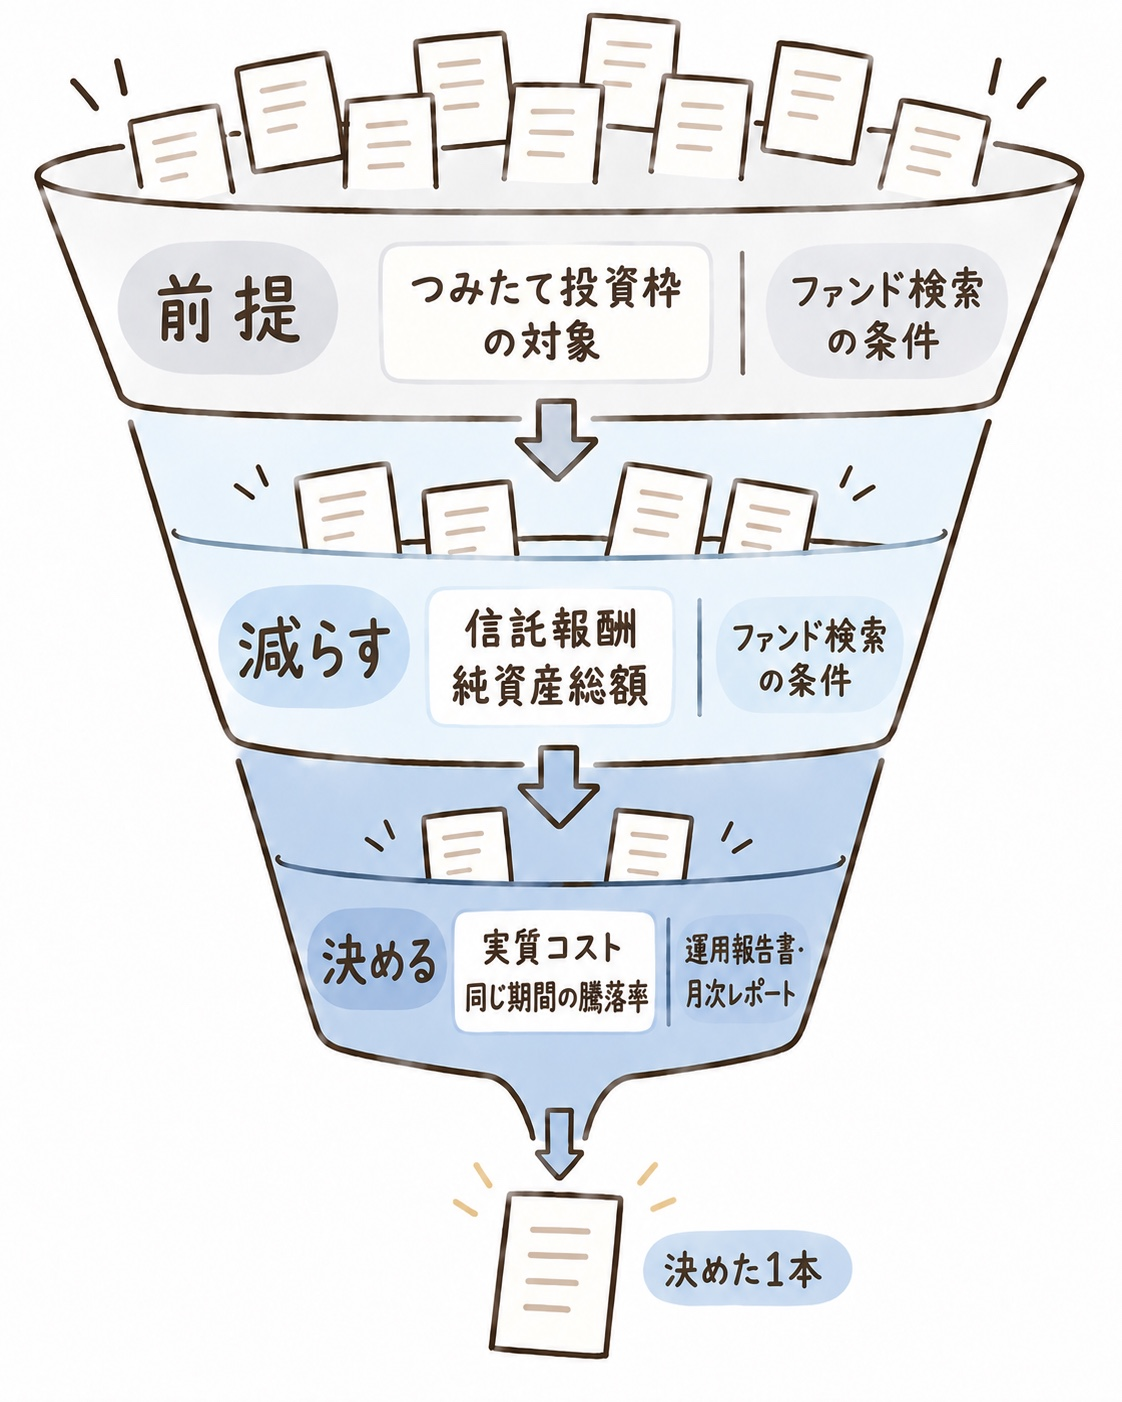
最後の1本を決めるときに見るのは、この2つです。とはいえ、5,000本を超える商品をすべて見比べるわけにはいかないので、まずは候補を数本まで減らします。
インデックス型かどうかは、商品分類で分かる
目論見書や運用報告書の表紙近くには、「追加型投信/内外/株式/インデックス型」のような商品分類が書かれています。最後が「インデックス型」なら、指数への連動をめざす商品です。証券会社の商品ページにも同じ分類が出ていて、ファンド検索にはインデックス型だけに絞る条件もあります。
ほかの記事で「ファンドマネージャーの経験を確認する」という項目を見かけたかもしれません。これは運用担当者の判断で銘柄を選ぶアクティブ型の話です。インデックス型は指数に合わせて持つ銘柄が決まるので、ここは気にしなくてかまいません。
信託報酬と純資産総額で、候補を減らす
最初は、候補から外しても困らない商品を外していきます。使うのは、証券会社のファンド検索で条件として指定できる信託報酬と純資産総額です。つみたて投資枠で買うなら、検索条件で「つみたて投資枠の対象」にも絞っておくと、候補が少ない状態から始められます。
つみたて投資枠の対象商品とは
つみたて投資枠で買える投資信託は、信託期間が長いことや、分配金の支払いが毎月ではないことなど、金融庁が定めた要件を満たすものに限られています。長期の積立に向いた作りかどうかの要件なので、対象の商品の中にも費用が高めのものや規模の小さいものがあります。
信託報酬は年0.2%以下に絞る
信託報酬は、投資信託を持っている間ずっと差し引かれる費用です。
全世界株式や米国株式のインデックス型なら、年0.2%を超える商品は候補から外してかまいません。同じ指数に連動する商品で、年0.1%を下回るものが実際にあるからです。中身がほとんど同じなら、費用の高い商品を選ぶ理由はありません。
アクティブ型は、運用に手間がかかるぶん信託報酬がもともと高めです。年0.2%で区切ると多くの商品が外れてしまうので、この目安はインデックス型を選ぶときだけに使ってください。
 マネリス
 ヤクマネ
年0.1%の商品と比べると、20年でこれだけの差になります。
| 信託報酬(年) | 値動きがない場合 | 年5%で増えた場合 |
|---|---|---|
| 0.1%(基準) | — | — |
| 0.2% | 約7万円 | 約13万円 |
| 0.5% | 約28万円 | 約52万円 |
| 1.0% | 約61万円 | 約114万円 |
※ 毎月3万円を20年間積み立てた場合(元本の合計は720万円)の概算です。年5%は計算のための仮定です。
値動きがない場合でも、20年で数万円から数十万円の差が出ます。年0.2%を超える商品は、この段階で外しておきましょう。
純資産総額は100億円以上を目安にする
純資産総額は、その投資信託に集まっているお金の合計です。規模が小さいと、解約が出たときに、その支払いのために保有している株を売る必要があります。まとまった解約が出ると予定外の売買が増え、その分コストがかかるなど、運用効率が落ちることがあります。小さいまま増えなければ、予定より早く運用が終わる「繰上償還」になることもあります。
この記事では、100億円以上で絞ることをおすすめします。ここは良い商品を選ぶ段階ではなく、多すぎる候補を比べられる数まで減らす段階なので、厳しめでかまいません。同じ指数に連動する商品は中身がほとんど同じですし、全世界株式や米国株式の低コストな商品には規模の大きいものが多いので、厳しめに絞っても候補がなくなることはまずありません。
目安の金額は、解説する金融機関によってまちまちです。たとえば三菱UFJ銀行は、100億円を上回れば資金力のあるファンド、10億円を下回れば資金力が弱いファンドと見ています。公的な基準があるわけではないので、ほかの投資先で候補が少なくなりすぎたときは下げてもかまいませんが、10億円を下回る商品は避けておくほうが無難です。
なお、純資産総額が大きいほど基準価額が上がりやすい、ということはありません。基準価額を動かすのは、持っている株の値動きです。
運用が始まってから日が浅い商品は、信託報酬が低くても、純資産総額が100億円に届いていないことがあります。気になっている商品が検索結果に出てこないときは、設定日を確認してみてください。日が浅い商品なら、金額の大きさではなく、運用会社の月次レポートで純資産総額の推移を見ます。毎月順調に増えていれば、候補に加えてかまいません。
最後の1本は、実質コストと成績で決める
ここまで絞ると、残るのはたいてい、低コストで知られる数本です。信託報酬はどれも年0.1%前後で、ほとんど差がありません。ここからは、実際にかかった費用と、実際の成績を見て決めます。
実質コストは、運用報告書の「1万口当たりの費用明細」で見る
投資信託にかかる費用は、信託報酬だけではありません。株を売買するときの手数料や税金、海外の資産を保管する費用、監査の費用などもかかります。これらを信託報酬と合わせた実際の負担を、実質コストと呼びます。
信託報酬以外の費用は、運用してみないと金額が決まりません。そのため、目論見書には「あらかじめ金額を記載できない」と書かれています。実際にかかった費用が分かるのは、決算のあとに出る交付運用報告書です。交付運用報告書は、証券会社の商品ページか、運用会社のサイトの商品ページから、PDFで開けます。次に出てくる月次レポートも、同じ場所にあります。
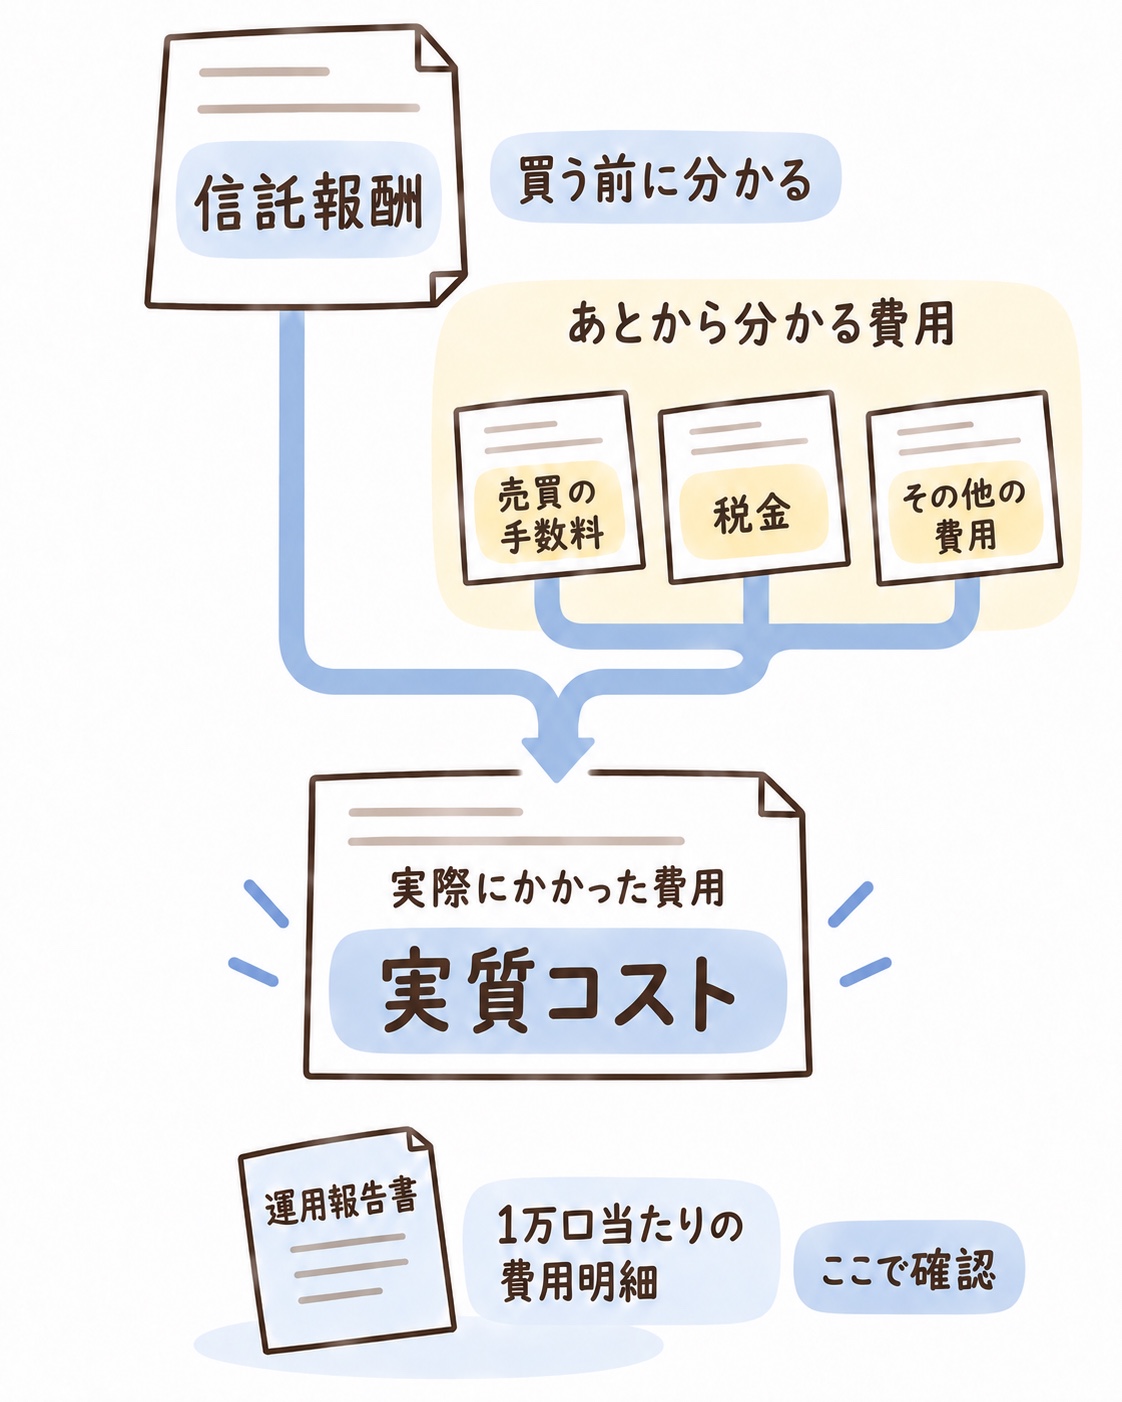
交付運用報告書の「1万口当たりの費用明細」には、その期にかかった費用が項目ごとに並んでいます。見るのは、いちばん下の合計の比率です。
運用報告書には「総経費率」という数字も載っていますが、こちらは原則として株の売買にかかった手数料や税金を含みません。売買の費用まで含めて比べたいので、費用明細の合計のほうを使います。
信託報酬だけで比べてきた人も、やり方が間違っていたわけではありません。候補を減らす段階なら、信託報酬で十分です。実質コストは、信託報酬がほとんど同じ商品どうしを比べるときに使います。
実際の数字で比べてみる
同じ全世界株式の指数に連動する2本を例に、費用明細の数字を見比べてみます。
| eMAXIS Slim 全世界株式 | 楽天・プラス オールカントリー | |
|---|---|---|
| 運用開始 | 2018年10月 | 2023年10月 |
| 信託報酬 | 0.058% | 0.056% |
| 売買委託手数料 | 0.003% | 0.015% |
| 有価証券取引税 | 0.013% | 0.028% |
| その他費用 | 0.020% | 0.019% |
| 費用明細の合計 | 0.094% | 0.118% |
| 総経費率(参考) | 0.08% | 0.08% |
※ 正式名称は「eMAXIS Slim 全世界株式(オール・カントリー)」「楽天・プラス・オールカントリー株式インデックス・ファンド」。各社の交付運用報告書より(2026年9月確認)。eMAXIS Slim は第7期(2024年4月26日〜2025年4月25日)、楽天・プラスは第2期(2024年7月17日〜2025年7月15日)の実績。どちらもほぼ1年分の期間です。
信託報酬はほぼ同じで、総経費率も同じ0.08%です。それでも、売買にかかった手数料と税金を含めると、合計には0.024%の差がありました。信託報酬は楽天・プラスのほうが低いのに、実質コストでは逆になっています。信託報酬の順番と実質コストの順番は、このように入れ替わることがあります。どちらが低くなるかは、比べる商品や運用報告書の期によって変わるので、候補にしている商品は、それぞれの運用報告書を開いて確かめてください。
ただし、差そのものは小さく、毎月3万円・20年の積立に当てはめても、最終的な金額の違いは2〜3万円ほどです。ここまで絞った商品どうしなら、残る差はこの程度です。
成績は、同じ期間の騰落率を並べて比べる
もう1つ見るのが、実際の成績です。同じ指数に連動する商品なら、同じ期間の騰落率(どれだけ値上がりしたか)を並べるだけで比べられます。指数の動きはどちらにとっても同じなので、騰落率が高いほうが、より良い運用結果を残せたことになります。
手軽なのは、証券会社の商品ページの「リターン」の欄です。1年・3年・5年などの成績が、どの商品も同じ日付で計算されているので、そのまま見比べられます。
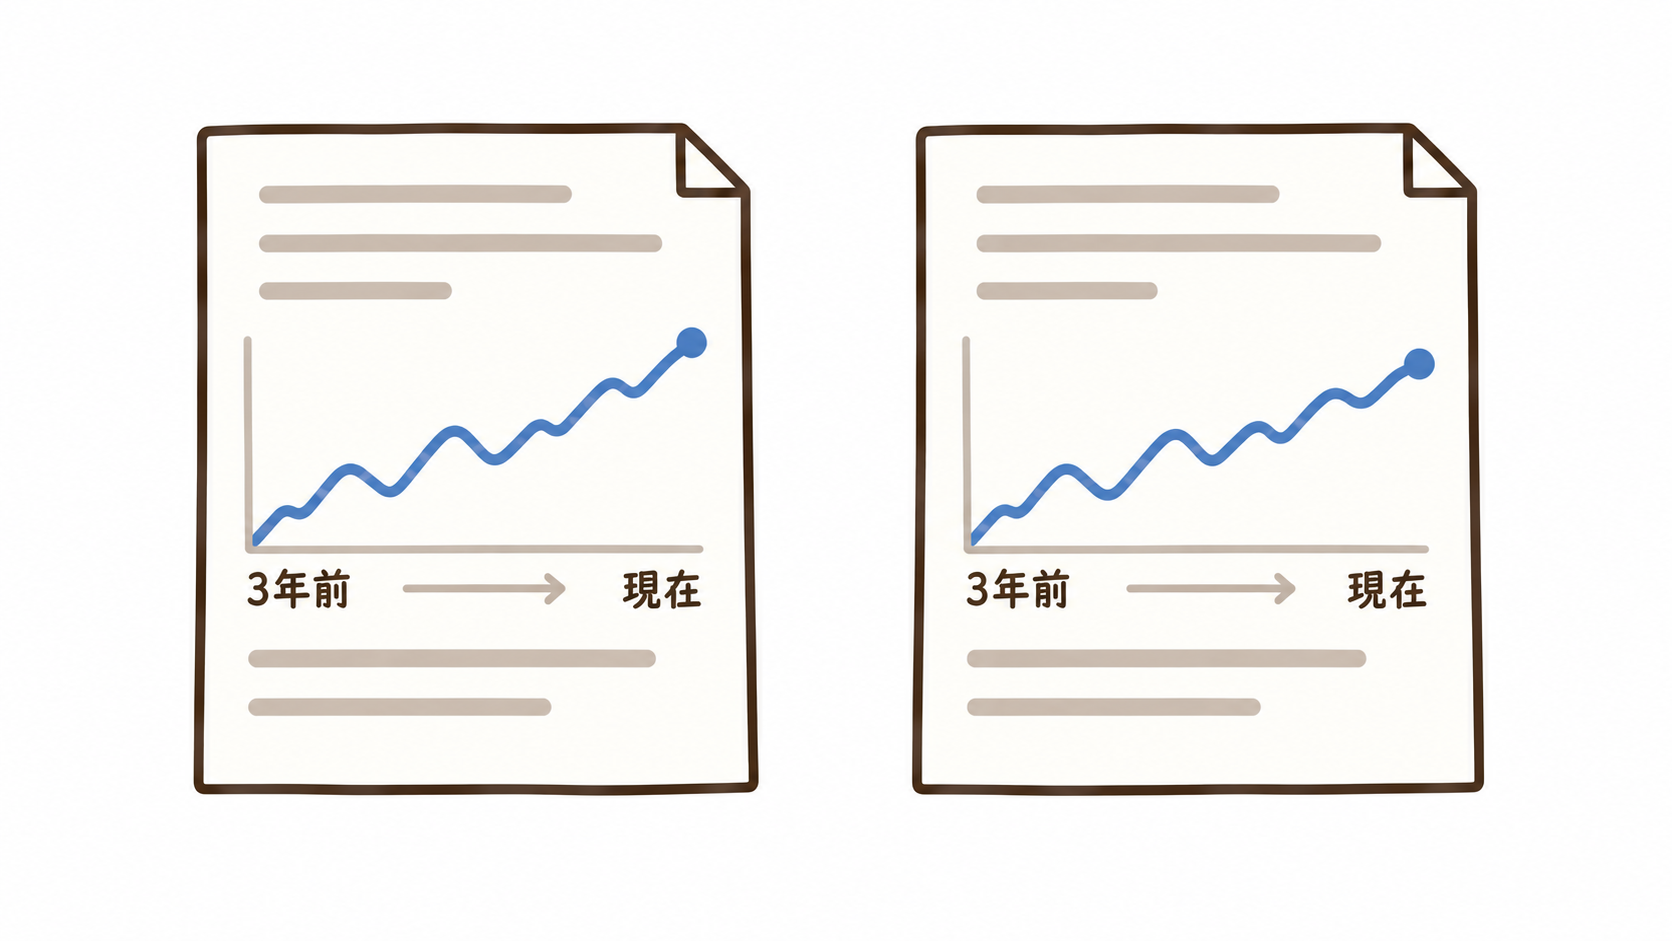
見るのは、できるだけ長い期間です。同じ指数の商品どうしの差はとても小さく、1年分だけだと、その年たまたま生じた差が混ざります。3年や5年でも同じほうが上回っているかを確かめてください。
比べる相手がいないときは、指数との差(トラッキングディファレンス)で確かめる
候補が1本しか残らなかったときや、設定から日が浅くて騰落率を比べられない商品を選ぶときは、その商品が指数にきちんと連動できているかを確認してみましょう。
運用会社が毎月出している月次レポートには、その商品の騰落率と並んで、連動をめざす指数の騰落率も載っています。この2つの差をトラッキングディファレンスといい、指数にどれだけ近い成績を出せたかを表しています。
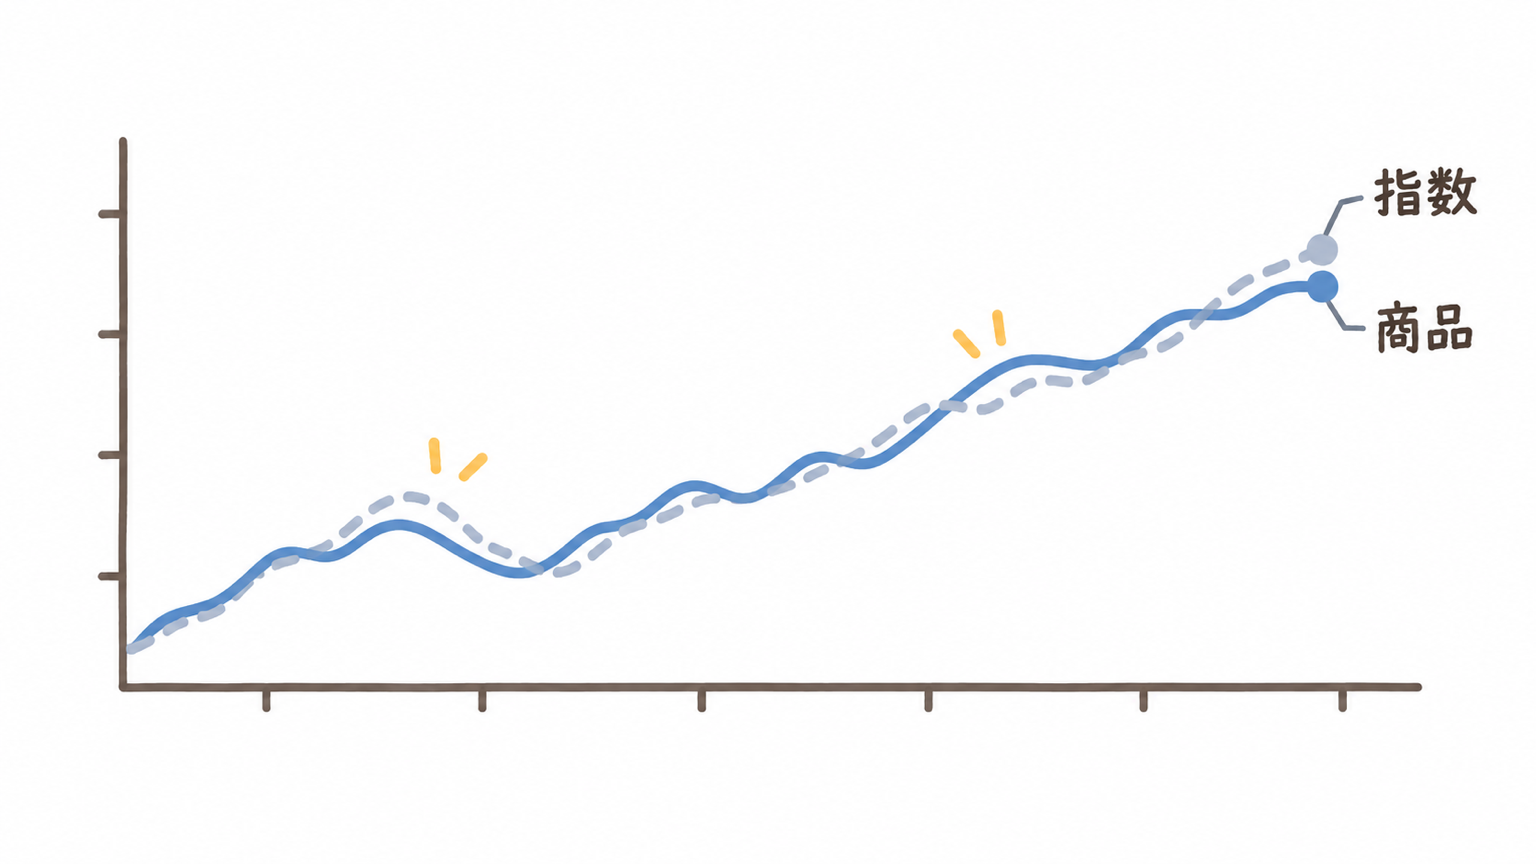
信託報酬などのコストが差し引かれるため、差はマイナスになることが多く、0に近いほど指数に近い成績です。一方、配当にかかる税率の扱いなどによって、プラスになる期もあります。
1期だけの差では判断せず、数期分を続けて確認します。差が大きい期があれば、月次レポートや交付運用報告書に、その理由が書かれています。運用のうまさとは関係のない事情で差がつくこともあるので、まずはそこを読んでみてください。
理由がはっきりしないまま、指数との差が大きい状態が続いているなら、指数にうまく連動できていないと考えられます。同じ指数に連動する商品がほかにもあるなら、そちらを候補にしてください。
2つの数字で、1本に決める
実質コストと騰落率を見たら、次の順で決めます。
両方で上回る → その商品
2つの数字が同じ商品を指していて、差もはっきりしているなら、迷うところはありません。
結果が食い違う → 騰落率の良いほうを優先
騰落率には、実質コストの高い安いも含めた、トータルの運用結果が表れています。実質コストが高いほうの商品でも、騰落率で上回っているなら、そちらを選んで問題ありません。
片方が新しくて比べられない → 実績を確認できるほうを優先
設定からまもない商品は、交付運用報告書がまだ出ていないか、出ていても1期分だけで、長い期間の騰落率もありません。純資産総額が増えていれば候補には残せますが、最後に1本を決める段階では、数年分の数字で費用と連動を確かめられる商品のほうが、判断材料はそろっています。
結果がほぼ同じ → 証券会社の使いやすさで決めてOK
その証券会社で積立ができるか、保有しているとポイントが付くか、といった使い勝手の違いのほうが、商品の差より大きくなることもあります。証券会社ごとの違いは 新NISAの証券会社・金融機関の選び方 と 新NISAの証券会社比較 で詳しく扱っています。
よくある質問
- もう別の商品で積み立てています。乗り換えたほうがいいですか?
-
同じ指数の低コストな商品どうしなら、実質コストの差はごくわずかで、20年積み立てても違いは数万円ほどです。乗り換えを急ぐ必要はありません。
それでも乗り換えたい場合は、これまで買った分は売らずにそのまま持ち続け、これからの積立先だけを新しい商品に変える方法があります。NISA口座で売却しても、その年の年間投資枠は戻りません。売って買い直すと、その年に新しく投資できる額が減ってしまいます。
- 繰上償還が決まったら、どうすればいいですか?
-
償還日を待って払い戻しを受けることも、その前に自分で解約することもできます。解約するときに差し引かれる信託財産留保額がある商品では、償還日まで待てばかからず、その前に解約すると差し引かれます。有無は目論見書で確認できます。
NISA口座で持っていた分は、償還されても利益に税金はかかりません。使っていた非課税保有限度額も、買ったときの金額の分だけ翌年以降にまた使えます。
その商品の積立はそこで終わるので、続けるなら別の商品を選び直します。NISAの非課税の仕組みと、枠の考え方は 新NISAとは にまとめています。
- アクティブ型やテーマ型も、この方法で選べますか?
-
信託報酬と純資産総額を確認するところまでは、アクティブ型やテーマ型にも使えます。ただ、最後の決め方は使えません。
アクティブ型やテーマ型は、名前が似ていても組み入れる銘柄や運用の方針が商品ごとに違い、成績に差がつくのが前提です。費用が安く規模が大きくても、それだけでは選ぶ理由になりません。その運用に今の費用を払う価値があるかを、運用方針や過去の成績から判断することになります。0.2%という信託報酬の線もそのままは当てはまりません。
テーマ型かどうかは、目論見書の「ファンドの目的・特色」で分かります。AIや脱炭素など、投資する企業が特定のテーマに限られていればテーマ型です。テーマ型は信託報酬が高めになりやすく、話題が落ち着くと資金が流出しやすい傾向も指摘されています。
まとめ|1本に決めるまでの確認リスト
インデックス型の投資信託は、最初からすべてを細かく比べる必要はありません。まず信託報酬と純資産総額で候補を減らし、最後に実質コストと同じ期間の騰落率を比べて1本に絞りましょう。
| 見るもの | どこで見るか | 判断 |
|---|---|---|
| 1 インデックス型か | ファンド検索 | 「インデックス型」で絞り込む |
| 2 つみたて投資枠の対象か | ファンド検索 | つみたて投資枠で買うなら対象に絞る |
| 3 信託報酬 | ファンド検索 | 年0.2%以下なら残す |
| 4 純資産総額 | ファンド検索・月次レポート | 100億円以上なら残す。日が浅い商品は増え方を見る |
| 5 実質コスト | 交付運用報告書の費用明細 | 合計の比率が小さいほう |
| 6 騰落率 | 商品ページのリターン欄 | 同じ期間で高いほう。5と食い違ったらこちら |
| 7 差がごくわずかなとき | 使っている証券会社 | 積立のしやすさやポイントで決める |
1〜4は検索画面でほぼ済みます。書類を開くのは5と6だけです。
次に読む記事
次に読むと理解が進む
あわせて読みたい
カテゴリーから探す
参考情報
出典の一覧を見る
- 数字で見る投資信託 2026年8月末時点(資産運用業協会) — 公募投資信託の本数(2026年8月末時点で5,840本)を確認できる
- NISAのよくある質問(日本証券業協会) — つみたて投資枠の対象商品の要件(信託期間・分配頻度など)を確認できる
- 投信スーパーサーチ(NISAつみたて投資枠)の使い方(楽天証券公式) — つみたて投資枠の対象ファンドに絞って検索できる機能があることを確認できる
- リスク性金融商品の販売・組成会社による顧客本位の業務運営に関するモニタリング結果について・2025年7月1日公表(金融庁) — 信託報酬が年0.1%を下回るインデックス型の投資信託があることを確認できる
- 投資信託の主要統計等ファクトブック 2026年6月版(資産運用業協会) — インデックス型とアクティブ型で信託報酬の水準が異なることを確認できる
- 投信スーパーサーチの便利な使い方(楽天証券公式) — 信託報酬などの条件を指定してファンドを検索できる機能があることを確認できる
- ファンドを検索する 操作ガイド(SBI証券公式) — 信託報酬や純資産総額を条件にしてファンドを絞り込めることを確認できる
- 投資信託を始めたいけど何を基準に選べばいい?選定基準を解説(三菱UFJ銀行) — 純資産総額100億円を上回れば「資金力を持つファンド」、10億円を下回れば「資金力が弱いファンド」という目安を確認できる
- 換金時のコスト(三井住友銀行) — 解約に応じる資金の不足分について保有資産の売却が行われることを確認できる
- 繰上償還(大和アセットマネジメント公式用語集) — 運用資産が少ないまま増えない場合に、信託期間の途中で運用を終える「繰上償還」があることを確認できる
- 基準価額と分配金(資産運用業協会) — 基準価額は純資産総額を総口数で割って求められ、資金の増減だけでは動かないことを確認できる
- 投資信託のコスト(資産運用業協会) — 信託報酬以外にかかる費用(監査費用・売買委託手数料など)があることを確認できる
- 運用報告書の見方・読み方(三菱UFJ銀行) — 交付運用報告書に「1万口当たりの費用明細」が記載され、実際にかかった費用が分かることを確認できる
- eMAXIS Slim 全世界株式(オール・カントリー) 交付目論見書(三菱UFJアセットマネジメント) — 連動対象の指数がMSCI社の作成・公表によるものであること、商品分類が「追加型投信/内外/株式/インデックス型」であること、信託報酬以外の費用はあらかじめ金額を記載できないことを確認できる
- eMAXIS Slim 全世界株式(オール・カントリー) 交付運用報告書 第7期(三菱UFJアセットマネジメント) — 第7期の費用明細(合計0.094%、うち信託報酬0.058%・売買委託手数料0.003%・有価証券取引税0.013%・その他費用0.020%)、総経費率0.08%、ベンチマークとの差異とその要因、設定日(2018年10月31日)を確認できる
- 楽天・プラス・オールカントリー株式インデックス・ファンド 交付運用報告書 第2期(楽天投信投資顧問) — 第2期の費用明細(合計0.118%、うち信託報酬0.056%・売買委託手数料0.015%・有価証券取引税0.028%・その他費用0.019%)、総経費率0.08%、設定日(2023年10月27日)を確認できる
- 楽天・プラス・オールカントリー株式インデックス・ファンド 月次レポート 2024年11月(楽天投信投資顧問) — 月次レポートに、期間別のファンドの騰落率と連動をめざす指数の騰落率が並べて掲載されていること、純資産総額の推移が載っていることを確認できる
- 月次レポート(月報)の見方(三菱UFJアセットマネジメント公式) — 月次レポートに純資産総額の推移が掲載されていることを確認できる
- データ更新タイミング一覧(楽天証券公式) — リターン(年率・期間)が週次更新で、全ファンド共通の基準日(前週金曜日まで)で計算されていることを確認できる
- 償還予定の投資信託を償還まで保有する場合と、途中売却する場合の違いを教えてください(野村アセットマネジメント) — 償還日まで保有すれば信託財産留保額はかからず、その前に解約すると差し引かれることを確認できる
- NISAを知る(金融庁) — 売却した場合に非課税保有限度額が取得価額分だけ翌年以降に復活することを確認できる
- NISA口座で投資信託が繰上償還されたらどうなるか?(マネックス証券) — 繰上償還がNISA口座内で非課税として扱われること、非課税保有限度額の復活を確認できる
- 投信積立の設定を停止(解除)する方法(SBI証券公式FAQ) — 積立設定を解除しても、保有中の投資信託が売却されるわけではないことを確認できる
- 保有コスト「信託報酬」に注目(投信観測所)(日本経済新聞) — テーマ型投資信託は信託報酬が総じて高い傾向にあることを確認できる(2018年時点の記事)
- 上がれば売られる テーマ型投信の難しさ(日本経済新聞) — テーマ型投資信託は話題化した直後に資金流出が増えやすい傾向を確認できる(2020年時点の記事)