NISA口座を開くと、つみたて投資枠と成長投資枠という2つの枠が出てきます。「どちらを選べばいいの?」と迷うところです。この記事では、はじめて聞く言葉の意味も添えながら、2つの枠の使い分け方を順に説明していきます。
2つの枠は選ぶものではなく、NISA口座を開くと最初から両方ついてきます。
迷ったら、つみたて投資枠から始めれば大丈夫です。
結論:「どちらを選ぶか」で悩まなくていい
 マネリス
 ヤクマネ
2つの枠は同時に使えます。違いは、買い方・買えるもの・年間の上限の3つだけです。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 買い方 | 積立だけ | 積立でも一括でも |
| 買えるもの(商品) | 一定の基準を満たした投資信託・ETF | 株・投資信託・ETF・REIT など |
| 年間の上限 | 120万円 | 240万円 |
※ 表に出てきた言葉で、わからないことがあれば開いて確認してください。
買い方
- 積立 … 毎月決まった金額を、自動で買い続ける方法
- 一括 … まとまった金額を、一度に買う方法
買えるもの(商品)
- 投資信託 … 多くの人から集めたお金を、専門家がまとめて運用する商品。1つ買うだけで、株式や債券など多くの投資先に分けて投資できる
- ETF(上場投資信託) … 証券取引所で売り買いできる投資信託
- REIT(リート) … 不動産に投資する商品。これも証券取引所で売り買いできる
※ NISAという制度そのものから確かめたいときは、新NISAとはで税金の扱いから説明しています。使い分けを決めるだけなら、この記事だけで進められます。
2つの枠は「税金がかからない倉庫」の、2つの入り口
枠のイメージがつかみにくいときは、NISA口座を「運用の利益に税金がかからない、特別な倉庫」と考えてみてください。この倉庫には、荷物の入り口が2つあります。
- つみたて投資枠は、いわば「定期便の入り口」。毎月決まった量が自動で運び込まれます。通せる荷物は、長く積み立てるのに向いていると認められた投資信託などに限られます。
- 成長投資枠は、いわば「自由搬入の入り口」。自分のタイミングでまとめて運び込めて、株など通せる荷物の種類も多い入り口です。
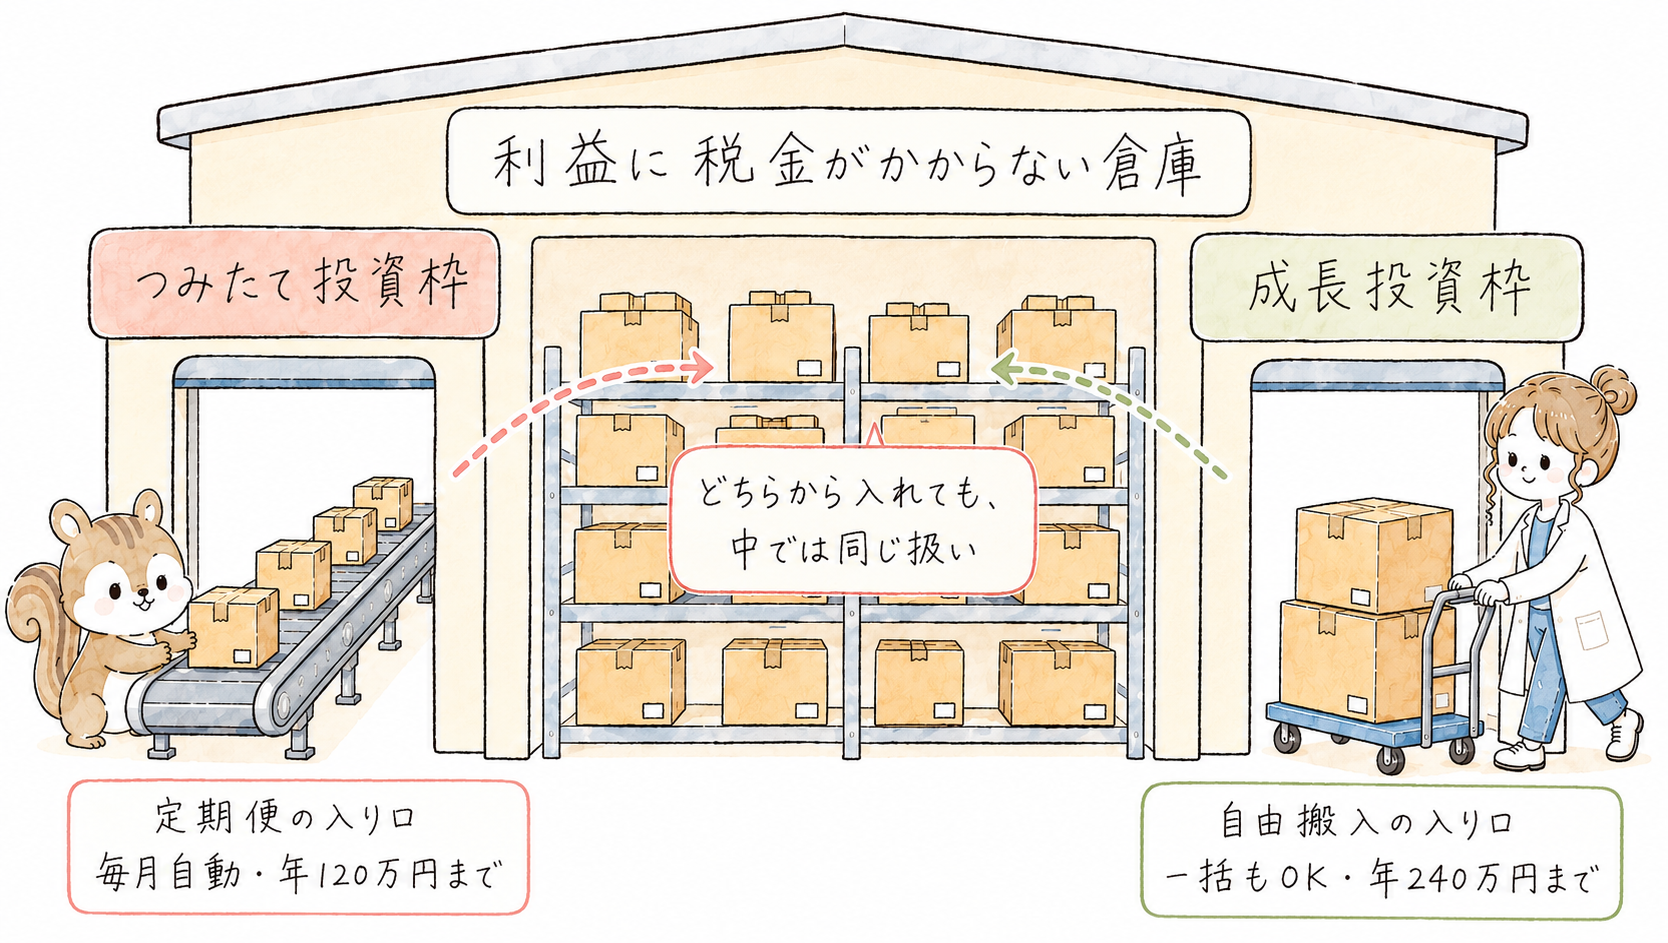
同じ投資信託を買うなら、どちらの枠で買っても、値動きも、利益に税金がかからない扱いも、まったく変わりません。「成長投資枠で買ったほうが増えやすいのでは」「税金の面で有利なのでは」と感じるかもしれませんが、どちらも同じです。増えるかどうかを決めるのは買った商品であって、どの入り口を通ったかではないのです。
主役はつみたて投資枠。「成長」という名前に惑わされない
よくある勘違い①:「成長投資枠は、これから成長しそうな株を買うための枠?」
名前からそう読めますが、違います。「成長が期待できる株」を国や証券会社が選んでくれる枠ではありません。中身は「買えるものと買い方の自由度が高いほうの枠」というだけで、株も投資信託もREITも買えます。名前は制度側の呼び方にすぎないので、「成長株を買うならこっち」と考える必要はありません。
よくある勘違い②:「年間240万円まで使える成長投資枠のほうが、本命の枠なのでは?」
名前も立派で上限も大きいので、そう見えるのは自然です。でも、制度の作りはむしろ逆です。
NISAの倉庫全体の容量は、1人あたり1,800万円です(正式には非課税保有限度額といいます。数え方は後で説明します)。
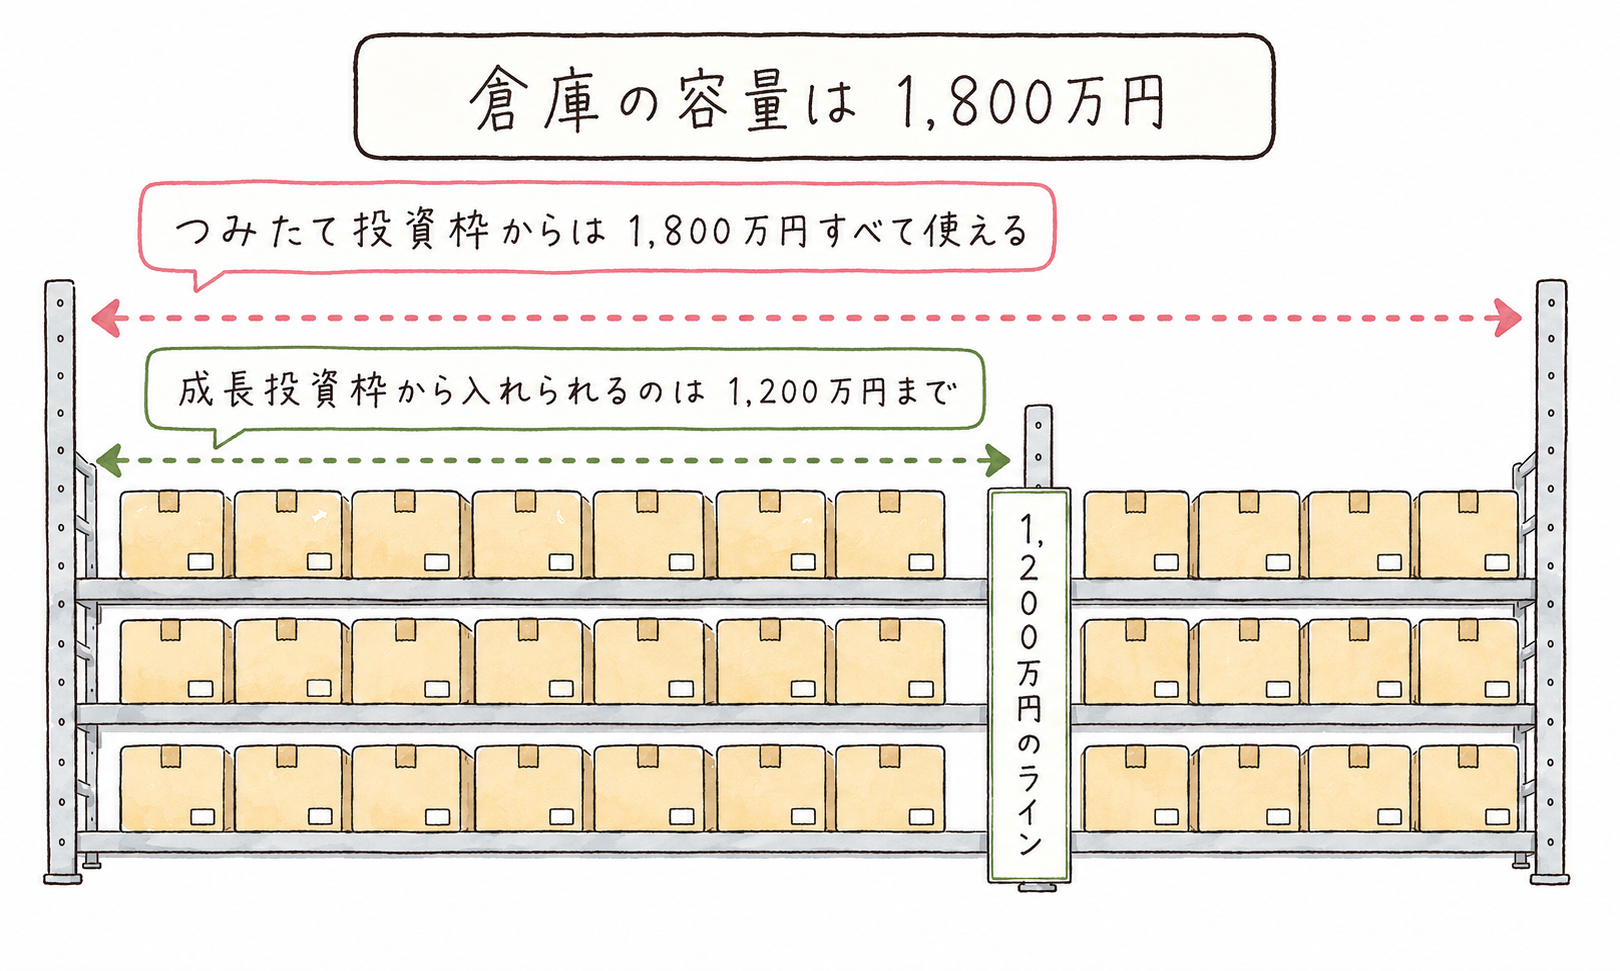
成長投資枠だけを使う場合、税金がかからずに持てるのは1,200万円までです。つまりこの制度は、「コツコツ長く積み立てる人が容量を全部使える」ように設計されています。成長投資枠は本命というより、「株も買いたい」「一括でも買いたい」など、つみたて投資枠ではできない買い方をするための「追加の入り口」です。
では、毎月いくらまでの積立なら、つみたて投資枠の年120万円に収まるのでしょうか。
| 毎月の積立額 | 年間の合計 | つみたて投資枠に収まる? |
|---|---|---|
| 1万円 | 12万円 | 収まる(上限の1割) |
| 3万円 | 36万円 | 収まる(上限の3割) |
| 10万円 | 120万円 | ちょうど上限 |
| 15万円 | 180万円 | 60万円あふれる |
あふれた60万円分は、成長投資枠で買えます。
毎月3万円の積立なら、1,800万円の容量を使い切るまで単純計算で50年かかります。「枠が足りなくなったらどうしよう」という心配は、ほとんどの人には無縁です。
だから、迷ったらつみたて投資枠から始めれば大丈夫です。積み立てる商品や金額は後から変えられますし、積立をいったん止めることもできます。変えるときに、これまで積み立てた分を売る必要もありません。倉庫に入れた荷物はそのままに、これから運び込むものだけを変えられます。
金額も少額から始められます。最低いくらから積み立てられるかは金融機関によって違いますが、100円から始められるところもあります。
※ どんな商品があるのか分からないときは、投資信託とはで仕組みと中身の見方をまとめています。
成長投資枠の出番は、この3つ
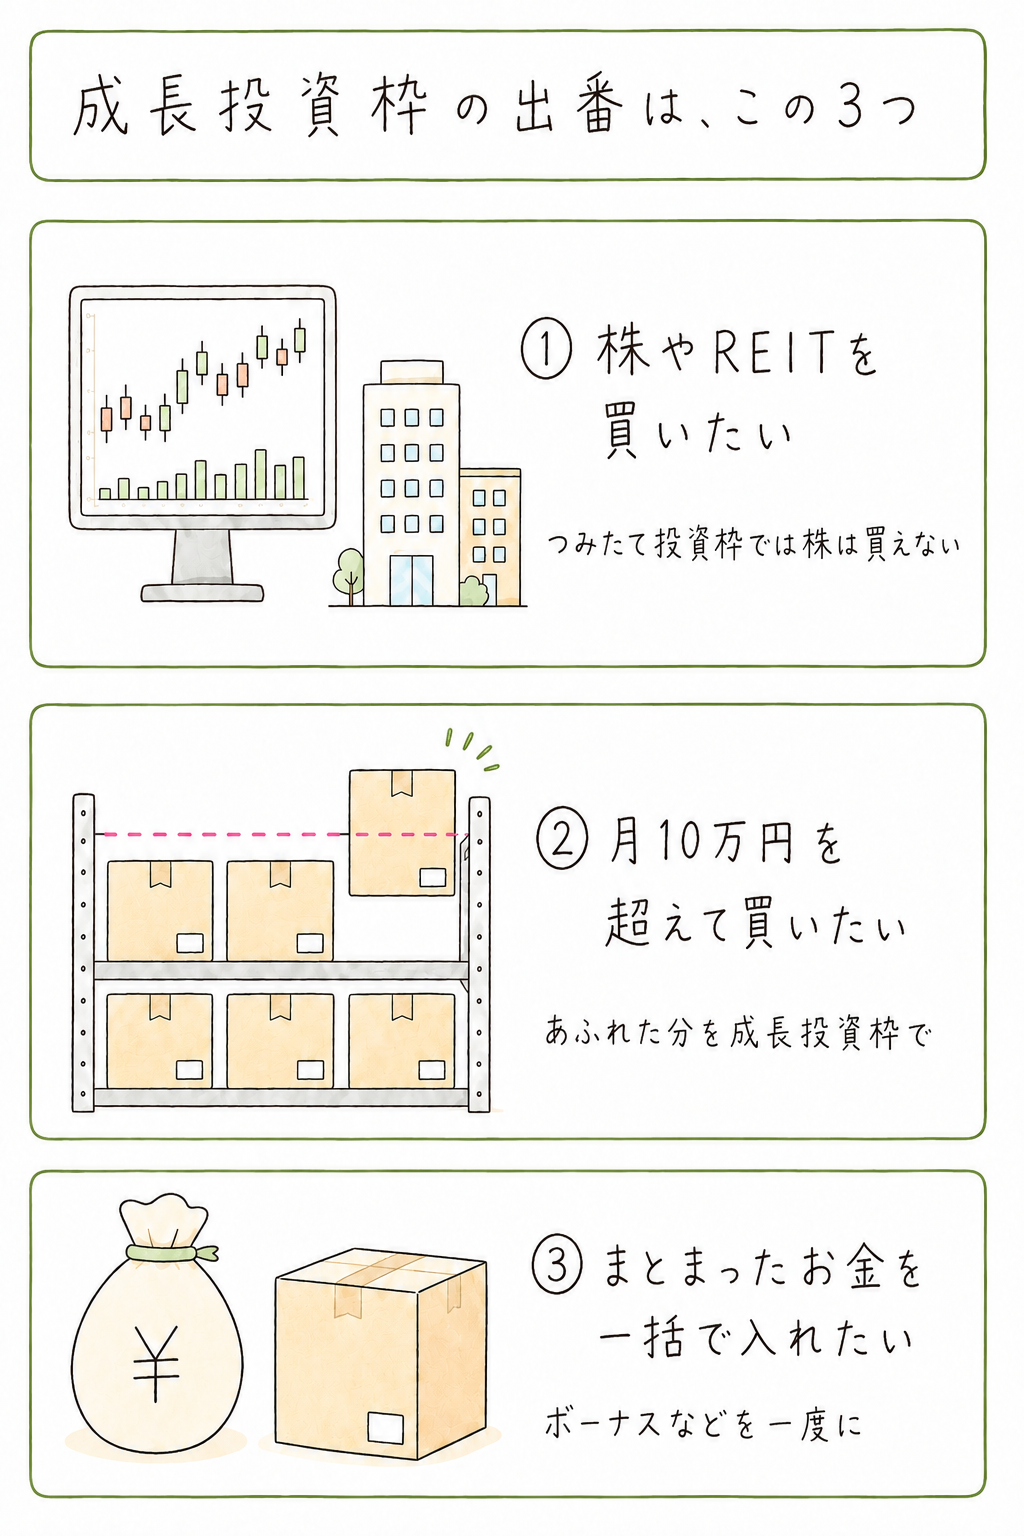
つみたて投資枠からあふれた分は、同じ投資信託を買い足してもかまいません。
どの場合も、つみたて投資枠の積立をやめる必要はありません。年の途中から成長投資枠を使い始めてもかまいませんし、反対に、積立はせず成長投資枠だけを使うこともできます。
また、「株を買う」というと大きなお金が必要に思えますが、1株単位(銘柄によっては数百円程度)から買える証券会社もあります。少額から試せるという点は、成長投資枠も同じです。
マネリスヤクマネよくある勘違い③:「枠が余っているのはもったいない」
そんなことはありません。年間の上限は「ここまで使っていい」という天井であって、「ここまで使いましょう」という目標ではありません。投資に回すのは、当面使う予定のないお金だけにします。生活費や、数年以内に使う予定のあるお金まで投資に回すと、値下がりしたときに売らざるを得なくなります。投資信託は元本(最初に払ったお金)が保証された商品ではありませんし、株の値段も上下します。
知っておくと安心な、NISAの決まり
ここからは、どの使い方にも共通する決まりです。先ほどの倉庫のイメージのまま読んでみてください。
容量の1,800万円は「買ったときの値段」で数える
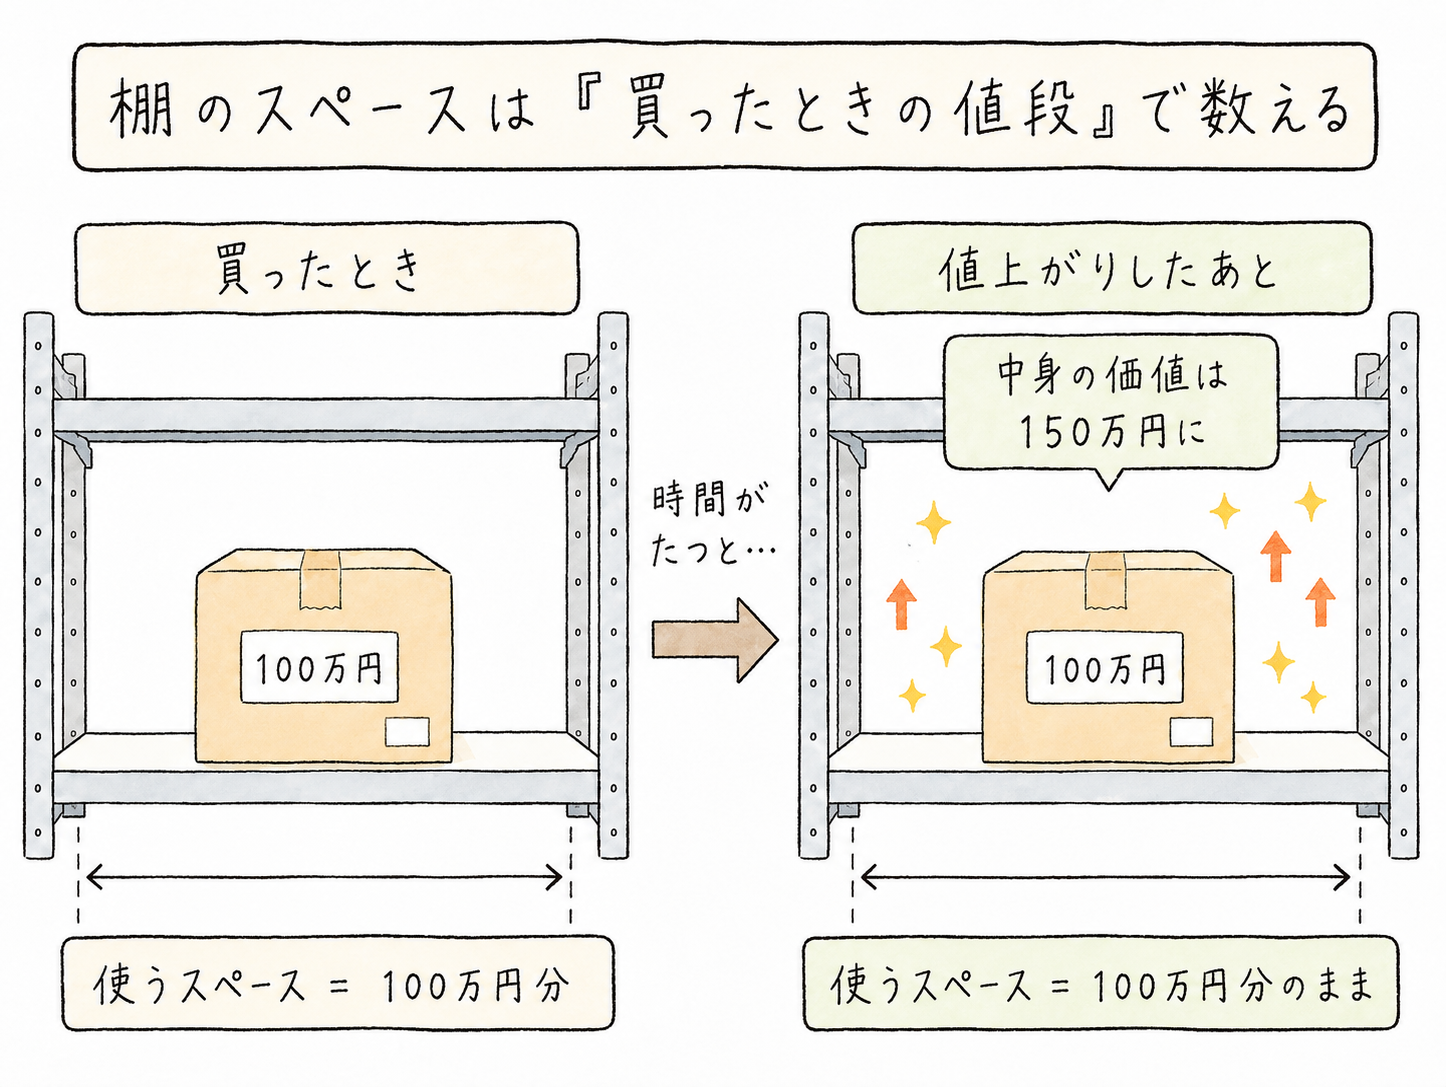
買ったあとに値上がりして、持っている商品の合計が1,800万円を超えても、上限を超えたことにはなりません。
なお、倉庫に入れた荷物をいつまで持ち続けられるかに、期限はありません。1,800万円まで埋まったあとも、新しく買い足せなくなるだけで、持っている分は税金がかからないまま持ち続けられます。
使わなかった年の分は、翌年に足されない
その年に使わなかった年間の枠は、翌年に持ち越せません。今年つみたて投資枠を50万円だけ使った場合、残りの70万円を来年に回すことはできません。
ただし、年間の枠を使わなかったからといって、1,800万円の容量そのものが減ることはありません。2つの枠を毎年上限(合計360万円)まで使い続ければ5年で1,800万円に届きますが、これは最短ペースというだけです。使い切る期限は決まっていません。
売った分のスペースは、翌年から使い直せる
マネリスヤクマネ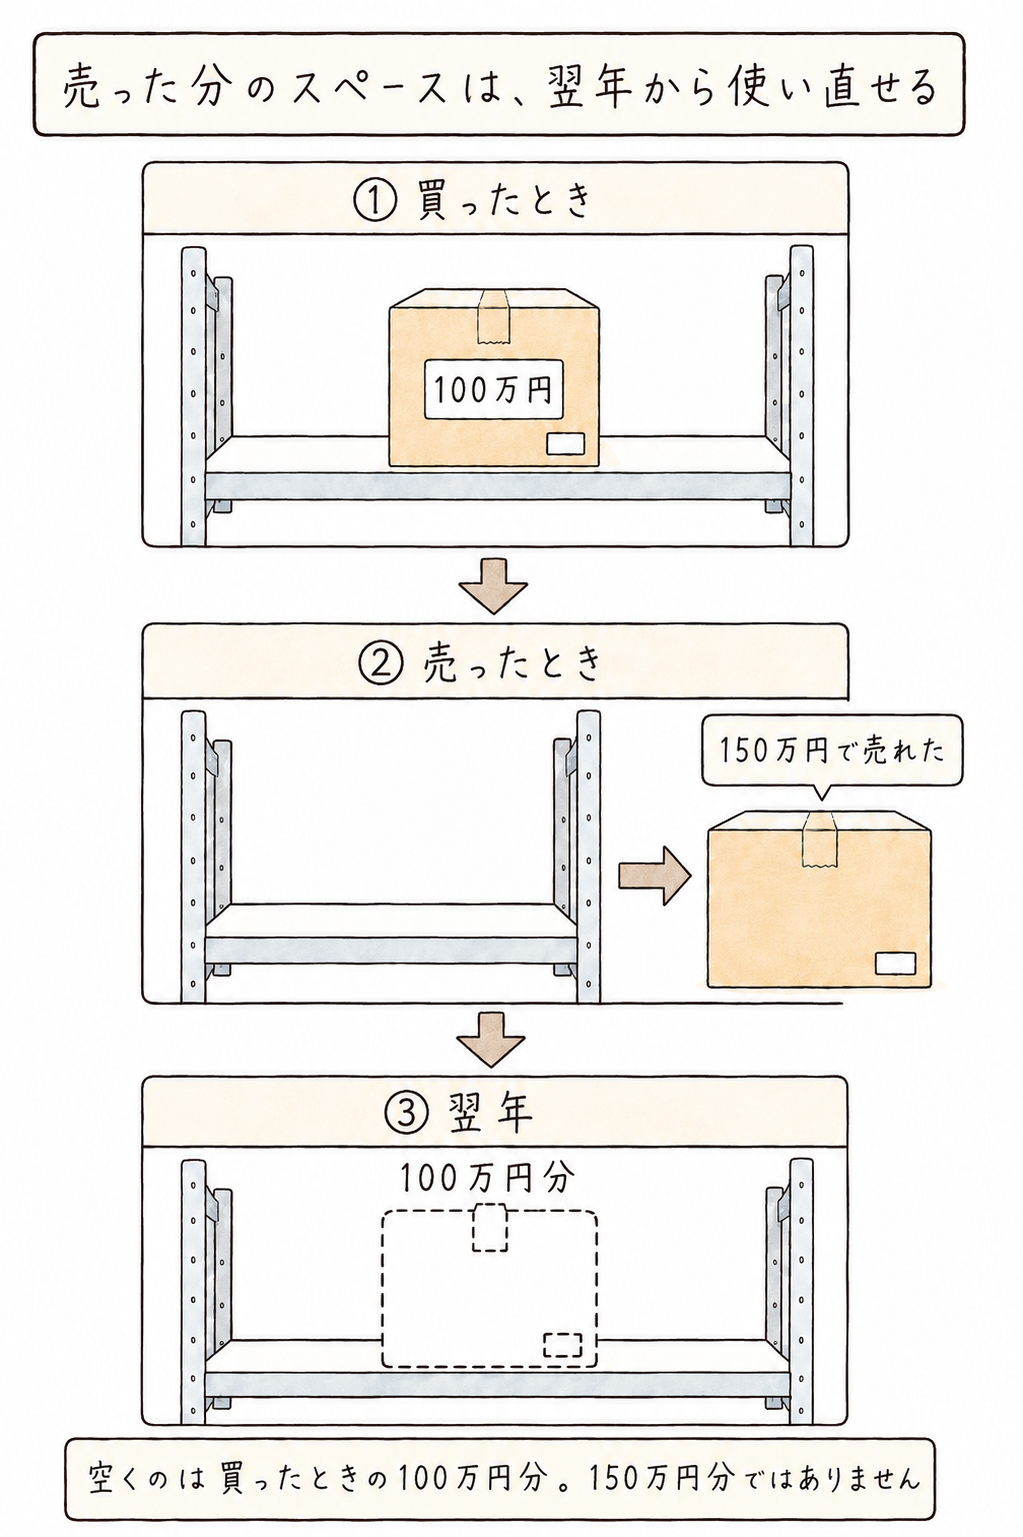
一生のうちに買える合計が、1,800万円で止まるわけではありません。1,800万円は、その時点で倉庫に入っている分に対する上限です。ただし、空いたスペースを使い直す場合も、買えるのはその年の上限までです。
株やETFを買うなら、配当金の受け取り方も見る
株・ETF・REITを買う場合は、配当金や分配金にも税金がかからないようにするために、証券会社で受け取り方の設定が必要です。設定しないままだと、せっかくNISAで買ったのに配当金には税金がかかる、ということが起こります。
※ 設定のしかたは、配当金の受け取り方で説明しています。
扱っている商品は金融機関によって違う
同じNISAでも、扱っている商品や、積立の設定のしかたは金融機関によって違います。買いたい商品が決まっているなら、その商品を扱っている金融機関かどうかが、口座を開くときの手がかりになります。
※ 金融機関ごとの違いは、新NISAの証券会社・金融機関の選び方で比べ方をまとめています。
まとめ:つみたてから始めて、必要になったら成長投資枠を足す
この記事の要点は3つです。
- 2つの枠は選ぶものではなく、口座に最初から両方ついてくる。同じ商品なら、どちらの枠で買っても値動きも税金の扱いも同じ
- 主役はつみたて投資枠。生涯の容量1,800万円を全部使えるのはつみたて投資枠だけで、毎月10万円までの積立ならこの枠だけで収まる
- 成長投資枠の出番は「株を買いたい」「月10万円を超えて買いたい」「一括で買いたい」の3つ。どれにも当てはまらないうちは、使わなくていい
何を買うかまだ決まっていないなら、まずはつみたて投資枠で、無理のない金額の積立から。買いたいものが増えて枠が足りなくなったとき、成長投資枠のことを思い出せば十分です。
次に読む記事
次に読むと理解が進む
あわせて読みたい
カテゴリーから探す
- 資産形成入門 — NISAの記事を目的別に一覧できます
参考情報
出典の一覧を見る
- NISAを知る(金融庁) — 年間の上限(120万円・240万円)、税金がかからずに持てる合計(1,800万円・成長投資枠1,200万円)、非課税保有期間が無期限であること、成長投資枠の対象外商品など、この記事の数字の出どころ
- No.1535 NISA制度(国税庁) — つみたて投資枠と成長投資枠が同じNISA口座の中にあるという制度の作りを定めている
- NISAのよくある質問(日本証券業協会) — 年間の上限を翌年に持ち越せないこと、売った分の枠が翌年以降に空くこと、NISA口座内で保有している限りいつでも非課税で売却できることなど、細かい規定を一問一答でまとめている
- NISA口座における上場株式の配当金等受取方式に関する注意事項(日本証券業協会) — 株・ETF・REITの配当金・分配金を非課税で受け取るために、証券会社で受け取り方の設定が必要なことの説明
- 受渡日|投資の時間(金融経済教育推進機構) — 株式等の受渡し(売買代金と株式のやり取り)は、取引が成立した日(約定日)を含めて3営業日目(T+2)に行われること
- 中途換金の方法(知るぽると/金融経済教育推進機構) — 投資信託を中途換金する場合、申込みから4営業日目以降(海外資産を含む投資信託は5営業日目以降)に代金が支払われること